Allianz оценява загубата от горещините на 113 млрд. евро: рискът е и в пропуснатата работа
Новият модел разглежда по-ниско производство и производителност; сумата не е сметка за изплатени застрахователни обезщетения.
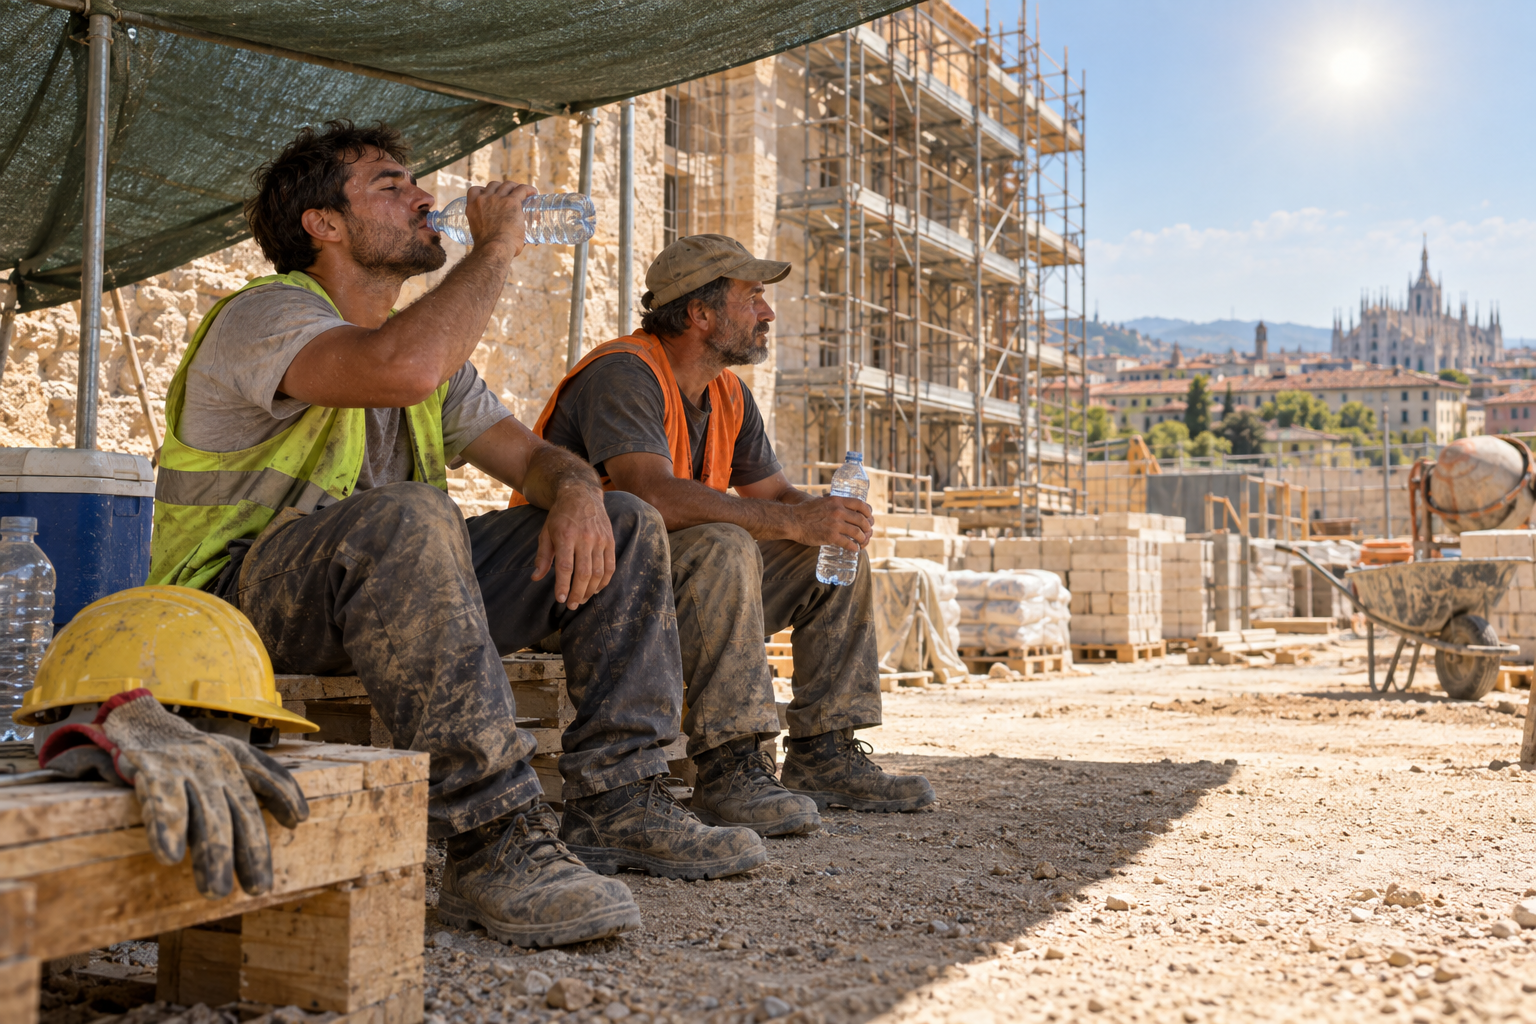
Allianz оценява, че екстремните летни горещини са намалили европейското икономическо производство през тази година с приблизително 113 млрд. евро, съобщава DPA на 24 септември. Изчислението е част от новия Climate Risk Tracker, който комбинира метеорологични данни и моделиране на икономическите ефекти. То трябва да се чете като оценка спрямо алтернативен сценарий, а не като окончателна касова сметка или сбор от вече изплатени обезщетения.
Според представените резултати най-голямата оценена загуба е в Италия — 28 млрд. евро, следвана от Германия с 25 млрд. и Франция с 20 млрд. Механизмът включва по-ниска производителност, по-дълги почивки и отсъствия от работа при екстремна топлина. За Европа ефектът е малко под 0,5% от прогнозираното годишно производство. Публикацията не дава отделна надеждна оценка за България и такава не може да бъде получена чрез просто разпределяне на общата сума.
Новината е важна, защото разширява финансовия прочит на климатичния риск. Не е необходимо завод или магазин да бъде физически разрушен, за да има икономическа загуба. По-кратко ефективно работно време, забавени операции и допълнителни разходи за охлаждане могат да повлияят на резултата. Това обаче не означава, че всеки такъв разход е застрахован. Покритието зависи от конкретната полица и от определението за събитие, което поражда право на плащане.
За фирмите инвестицията в адаптация трябва да се сравнява с риска от прекъсване и с ползите през целия срок на използване. Засенчване, вентилация, организация на смените и подходяща техника могат да имат различна стойност според дейността. Не съществува еднакво решение за строителен обект, склад и офис. Финансовият анализ трябва да отчита и текущите разходи, защото техника, която намалява един риск, може да увеличи зависимостта от електроенергия и поддръжка.
За инвеститорите това поставя въпроси към компаниите отвъд общите климатични обещания. Къде са основните активи, колко дейности се извършват на открито, има ли алтернативни производствени площадки и как се пази здравето на служителите? Отговорите могат да имат значение за устойчивостта на паричния поток. Те не могат да бъдат заменени с един общ рейтинг или с твърдението, че даден сектор е зелен. Физическата изложеност и способността за приспособяване са отделни характеристики.
Застрахователната перспектива също изисква разграничение. Икономическа загуба, застрахована щета и счетоводен разход на застраховател са различни понятия. Част от ефекта може да остане при предприятията и домакинствата, без изобщо да се превърне в претенция. Затова голямата оценка от модела не доказва сама по себе си бъдещ недостиг на капитал в застрахователна компания. За такава оценка са нужни действителното покритие, концентрацията на рискове, резервите и презастраховането.
За българския спестител връзката е през международните инвестиции, местните работодатели и личните разходи. Фонд с широко европейско покритие може да държи компании с обща изложеност към горещини, въпреки различните им държави и отрасли. В същото време адаптацията може да създава търсене на продукти и услуги. Това не е основание да се избира инвестиция само по тема; значение имат цената, конкуренцията и способността приходите да покрият необходимите вложения.
Следва да се наблюдават методологията, последващите актуализации и реалните данни за продукция и работно време. Моделът е полезен за мащаба на въпроса, но не отменя несигурността. Днешният извод е конкретен: климатичният риск може да отнема доход и когато няма зрелищно бедствие. За финансовото планиране това прави устойчивостта на ежедневната работа също толкова важна, колкото защитата на сградите и оборудването.