Японската лихва от 1,25% връща йената в центъра на глобалния портфейлен риск
Повишението беше очаквано, но двата гласа против охладиха очакванията за по-агресивно затягане и йената отслабна.
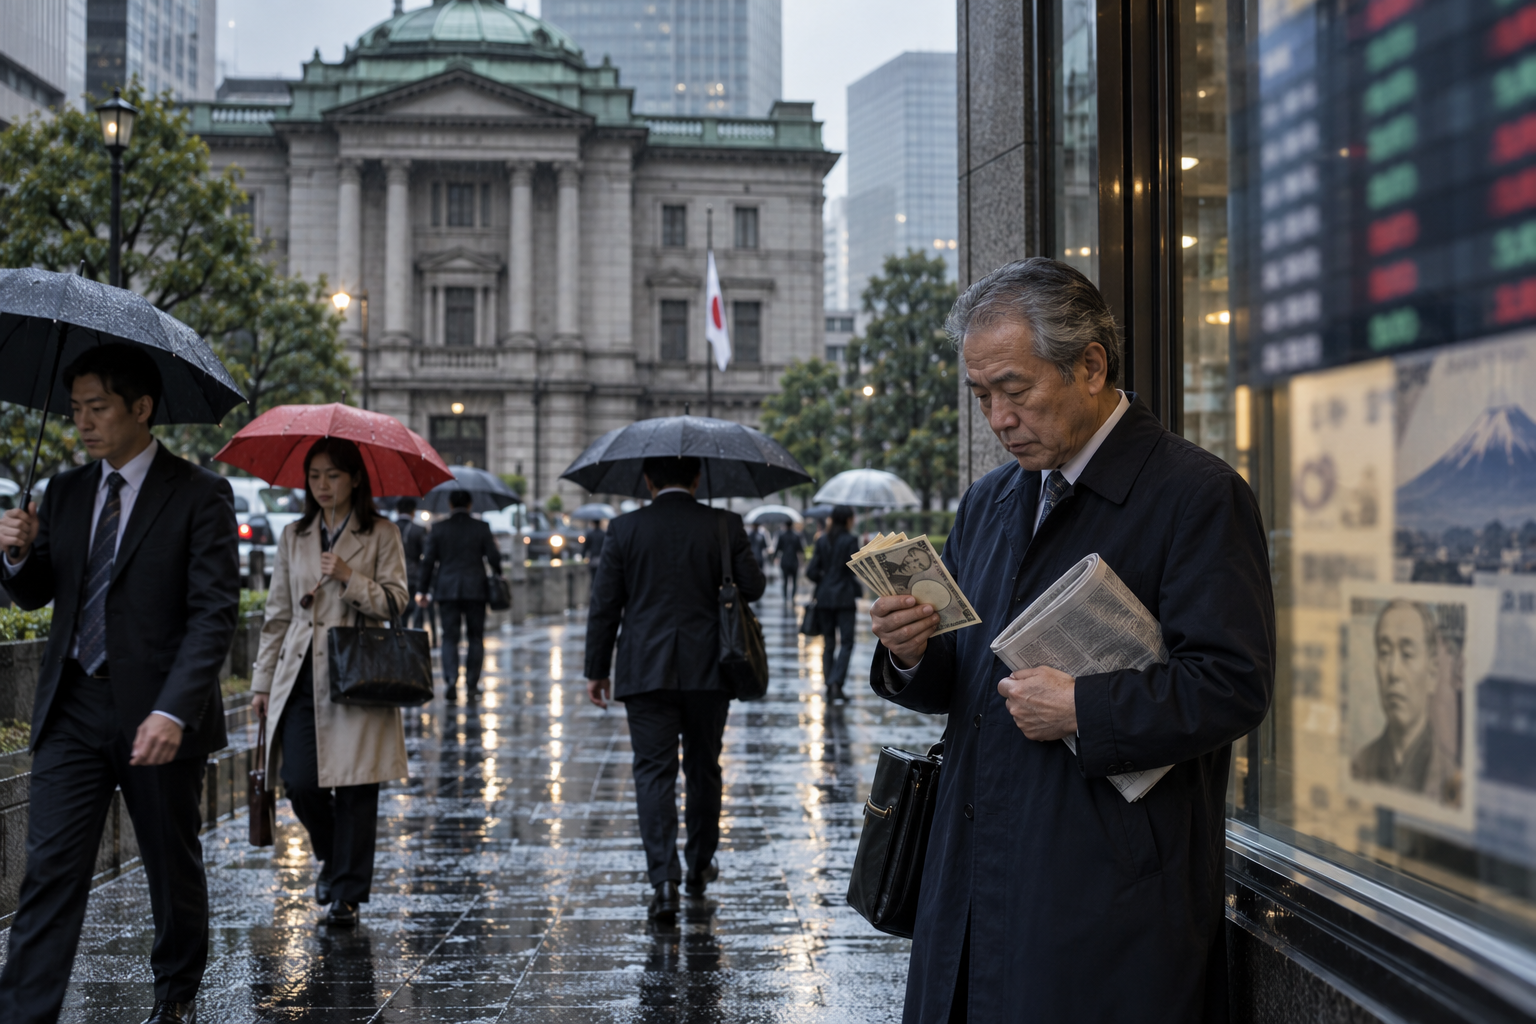
Решението на Японската централна банка да повиши основната лихва от 1% на 1,25% е важен глобален сигнал, защото Япония дълго беше източник на евтино финансиране за света. Новото равнище е 31-годишен връх и още една стъпка встрани от десетилетията на ултраниски лихви. Но пазарната реакция беше по-сложна: йената отслабна, защото двама членове на управителния съвет гласуваха против и смекчиха очакванията за бърза серия от нови повишения.
Това има значение за българските инвеститори, дори когато нямат японски акции в портфейла. Йената е част от глобалната цена на риска. Когато японските лихви са ниски, инвеститорите могат да заемат евтино и да купуват по-доходни активи другаде. Когато тази среда се обръща, част от тези сделки стават по-скъпи или по-нестабилни. Това може да засегне облигации, акции, валути и суровини.
ЯЦБ мотивира промяната с устойчив инфлационен натиск, включително от енергия, фискална експанзия и силно инвестиционно търсене около изкуствения интелект. Тук Япония вече не е отделен случай. Тя се присъединява към по-широкия свят, в който централните банки трябва да пазят инфлацията, докато икономиките искат евтин капитал за енергия, отбрана, технологии и демография.
Отслабването на йената след повишението показва колко много зависи пазарът от нюанса. Самата стъпка от 25 базисни пункта беше очаквана. Изненадата беше в сигналите около нея. Ако централната банка изглежда предпазлива, валутата може да падне дори след по-висока лихва. Това е урок за инвеститорите, които гледат само числото, но не и езика на политиката.
За облигационните портфейли японската нормализация може да промени глобалната конкуренция за капитал. Ако японските инвеститори получават по-добра доходност у дома, мотивацията им да държат чужди облигации може да отслабне. Това не става за един ден, но е структурен риск за пазари, които разчитаха на постоянен поток японски спестявания.
Следващото за наблюдение са данните за инфлация, поведението на йената и коментарите на управителя Казуо Уеда. Ако ЯЦБ продължи бавно, пазарите може да запазят спокойствие. Ако инфлацията я принуди да ускори, евтиното финансиране в йени ще стане по-малко надеждна опора за глобалния риск апетит.
Валутният ефект е особено важен за европейски и български инвеститори, които купуват глобални фондове в евро. Движението на йената може да повлияе на японски акции, облигации и валутно хеджирани продукти по различен начин. По-слаба йена помага на износителите, но намалява стойността на нехеджирана експозиция за чужд инвеститор. По-силна йена може да подкрепи валутната доходност, но да натисне печалбите на част от компаниите.
Повишението променя и психологията на пазара. Дълги години японската лихва беше символ на почти безплатен капитал. Инвеститори, банки и хедж фондове изграждаха стратегии, които предполагаха, че финансирането в йени ще остане стабилно евтино. Когато този символ се променя, дори с малки стъпки, част от моделите за риск трябва да се пренапишат.
За спестителите добрата реакция не е да гадаят следващото решение на ЯЦБ, а да проверят дали портфейлът им не разчита прекалено на една макроистория. Глобалните смесени фондове могат да изглеждат диверсифицирани по региони, но да имат обща уязвимост към валутни движения и лихвени изненади. Япония напомня, че старите режими не свършват с едно заглавие.
Това е и причина новината да е по-важна от обичайна централнобанкова корекция. Японските институционални инвеститори са сред най-големите притежатели на чуждестранни облигации. Ако дори малка част от тях започне да пренарежда портфейли към местни активи, ефектът може да се усети далеч извън Токио.