По-малко индустриални работни места показват слабата страна на иначе стегнатия трудов пазар
Наетите по трудов и служебен договор са с 16,7 хил. по-малко за година, а основният удар идва от преработващата промишленост.
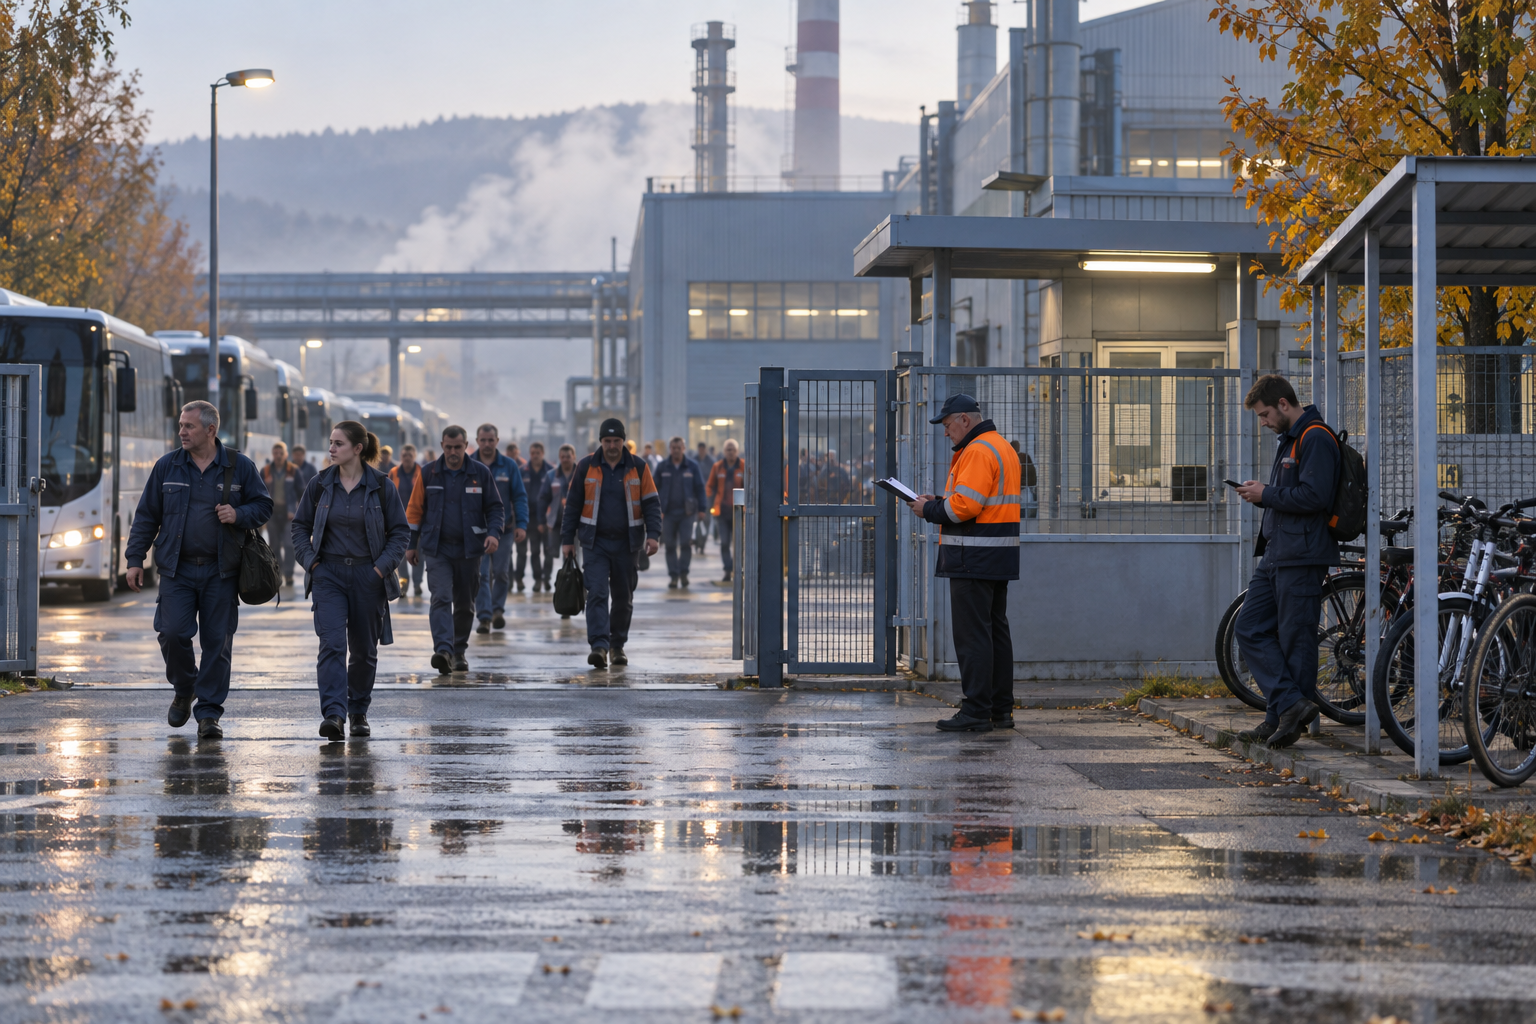
Българският трудов пазар продължава да изглежда стегнат на повърхността, но под ниската безработица вече се вижда разместване. Economic.bg пише, че към края на юни наетите по трудов или служебен договор са около 2,37 млн. души, с 16,7 хил. по-малко спрямо година по-рано. Намалението не е драматично само по себе си, но концентрацията му в индустрията го прави важно.
Преработващата промишленост е загубила близо 20 хил. наети за година. Това е сектор, който носи износ, регионална заетост, осигурителни вноски и технологична дисциплина. Когато промишлеността отслабва, ефектът рядко остава само в заводите. Той се пренася към транспорт, доставчици, местни услуги и общински бюджети, особено в градове, където един или два работодателя имат голяма тежест.
За пенсионната система тази новина има пряко значение. Вторият и третият стълб зависят от вноски, а вноските зависят от броя на работещите и от декларирания доход. Ако икономиката губи индустриални работни места, но заплатите в останалите сектори растат, системата може временно да изглежда стабилна. Дългосрочно обаче качеството на заетостта е толкова важно, колкото и броят на заетите.
За домакинствата рискът е не само безработица, а преход към по-несигурни или по-нископроизводителни работни места. Ако хората сменят фабрика с услуга, регион с миграция или постоянен договор с временна работа, финансовото планиране се усложнява. Това влияе върху кредити, застраховки, доброволни пенсионни вноски и готовност за инвестиции.
За бизнеса данните показват по-предпазливо наемане. Когато компаниите не освобождават масово, но спират да разширяват персонала, икономиката влиза в по-тиха фаза на корекция. Заплатите могат да продължат да растат заради недостиг на квалифицирани кадри, но маржовете да се свиват. Това е особено болезнено за експортни фирми, които не могат лесно да прехвърлят разходите към клиенти.
Следващото за наблюдение е дали индустриалната слабост остава ограничена или се разлива към строителство, транспорт и услуги. За спестителите това е ранен сигнал за доходи и осигурителна база, не просто статистика за заетост. Пенсионният разговор за 2027 г. няма да бъде само за мултифондове и избор на подфонд. Той ще бъде и за това колко здрава е икономиката, която плаща вноските.