Китай натиска пауза при батериите и показва цената на свръхкапацитета
Регулаторният преглед на нови батерийни проекти засяга електромобили, съхранение на енергия, литий и глобалната чиста индустрия.
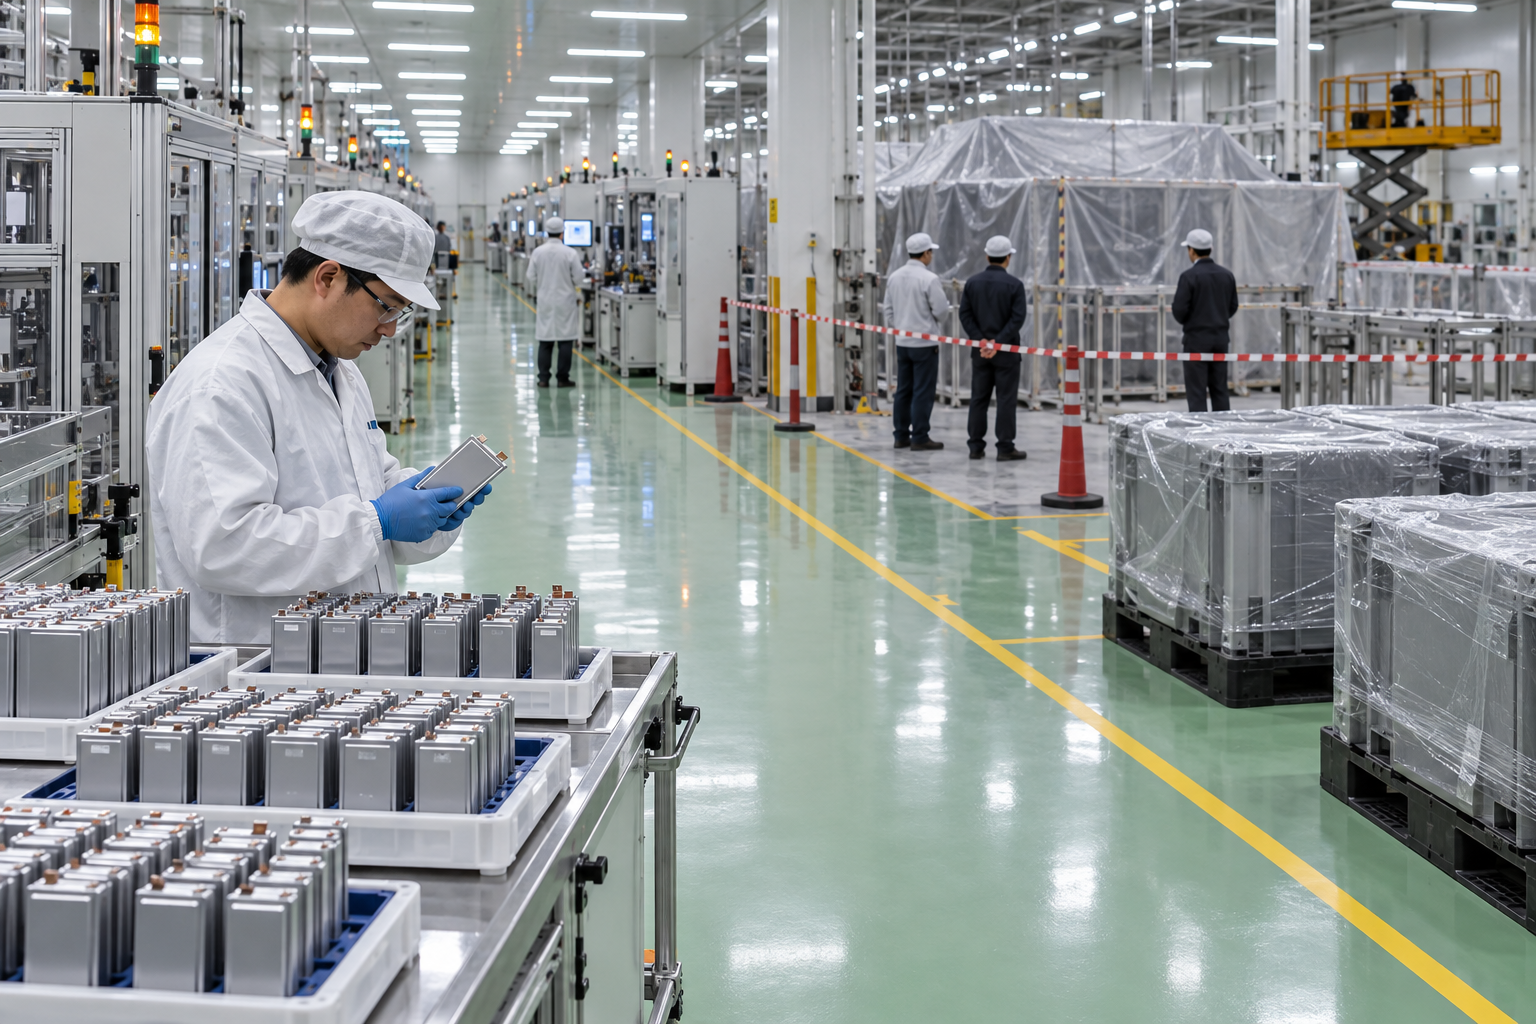
Китай временно спира строителството на нови проекти за производство на батерии, докато бъде направен преглед на капацитета в индустрията. Това е конкретна регулаторна намеса в сектор, който доскоро изглеждаше като почти безкраен двигател на растеж. Батериите са сърцето на електромобилите и съхранението на енергия, но когато фабриките растат по-бързо от търсенето, технологичната победа може да се превърне в ценова война.
Според публикациите около 100 нови проекта за разширяване са били договорени само между януари и юли, с общ годишен капацитет над 2 600 гигаватчаса. Това е повече от цялото производство през 2025 г. Така мащабът, който направи Китай водеща сила при батериите, започва да създава и системен риск: твърде много заводи, твърде ниски цени, по-слаби маржове и натиск върху по-малките производители.
Китайската индустриална политика често работи чрез мащаб, местни стимули и агресивна конкуренция. Това може да създаде световни лидери, но също така насърчава провинции и компании да строят капацитет, който пазарът още не може да поеме. Когато централната власт натисне пауза, тя признава, че проблемът вече не е липса на инвестиции, а риск от прекалено много инвестиции.
Свръхкапацитетът има две лица. За потребителите и автомобилните производители по-евтините батерии могат да ускорят електромобилите и съхранението на енергия. За инвеститорите в производители на батерии обаче това може да означава по-ниски маржове, обезценени заводи и по-трудно обслужване на дълг. Ниска цена за клиента не винаги е висока доходност за акционера.
Европа следи този процес внимателно, защото се опитва да изгради собствена батерийна верига. Ако китайските производители продават на много ниски цени, европейските проекти трудно ще постигнат мащаб. Ако Китай ограничи новия капацитет, ценовият натиск може частично да намалее, но зависимостта от съществуващите китайски лидери остава. И в двата случая индустриалната политика става част от инвестиционния анализ.
За инвеститорите това е урок, че зеленият преход не премахва цикъла. Дори сектор с дългосрочно търсене може да произвежда лоша доходност, ако капиталът влезе прекалено бързо. Соларната индустрия вече показа този модел: глобално доминиране, но с тежки загуби за част от компаниите заради свръхпредлагане. Батериите могат да минат през подобна консолидация, ако регулаторите не успеят да ограничат най-слабите проекти.
Суровините са отделен канал. Литий, никел, графит и други материали реагират не само на крайното търсене, а и на очакванията за нови заводи. Когато строителството се забави, доставчиците могат да усетят по-ниски поръчки и по-слаб ценови импулс. Това засяга минни компании, химически производители, транспорт и държави, които разчитат на батерийния цикъл.
Пазарната реакция е важна и за суровините. Цената на литиевия карбонат се понижи, а акциите на производители на батерии бяха под натиск. За компании, които използват голяма част от капацитета си, ограничаването на новите проекти може да е позитивно, защото намалява бъдещата ценова конкуренция. За доставчици на суровини и по-малки заводи това е по-трудна новина.
Българските спестители срещат тази тема през глобални ETF-и, пенсионни портфейли с международни акции, фондове за чиста енергия и автомобилни производители. Когато китайската индустриална политика променя капацитета, това влияе върху веригите за доставки в Европа, върху цените на електромобили и върху конкурентоспособността на производители извън Китай. Печелившите може да са по-дисциплинираните лидери, а не всички компании със зелен етикет.
Следващото за наблюдение е дали паузата ще бъде временна проверка или начало на по-дълга консолидация. Ако Китай успее да охлади най-агресивното разширяване, секторът може да стане по-рационален. Ако местните власти и компаниите продължат да строят въпреки сигналите, свръхкапацитетът ще изяде маржовете. За инвеститорите изводът е да гледат използване на капацитета, баланс и pricing power, не само темпа на електрификация.