EIOPA поставя данните за климатичния застрахователен недостиг в центъра на защитата
Речта в Женева насочва вниманието към разликата между щети и покритие, където домакинствата често откриват риска твърде късно.
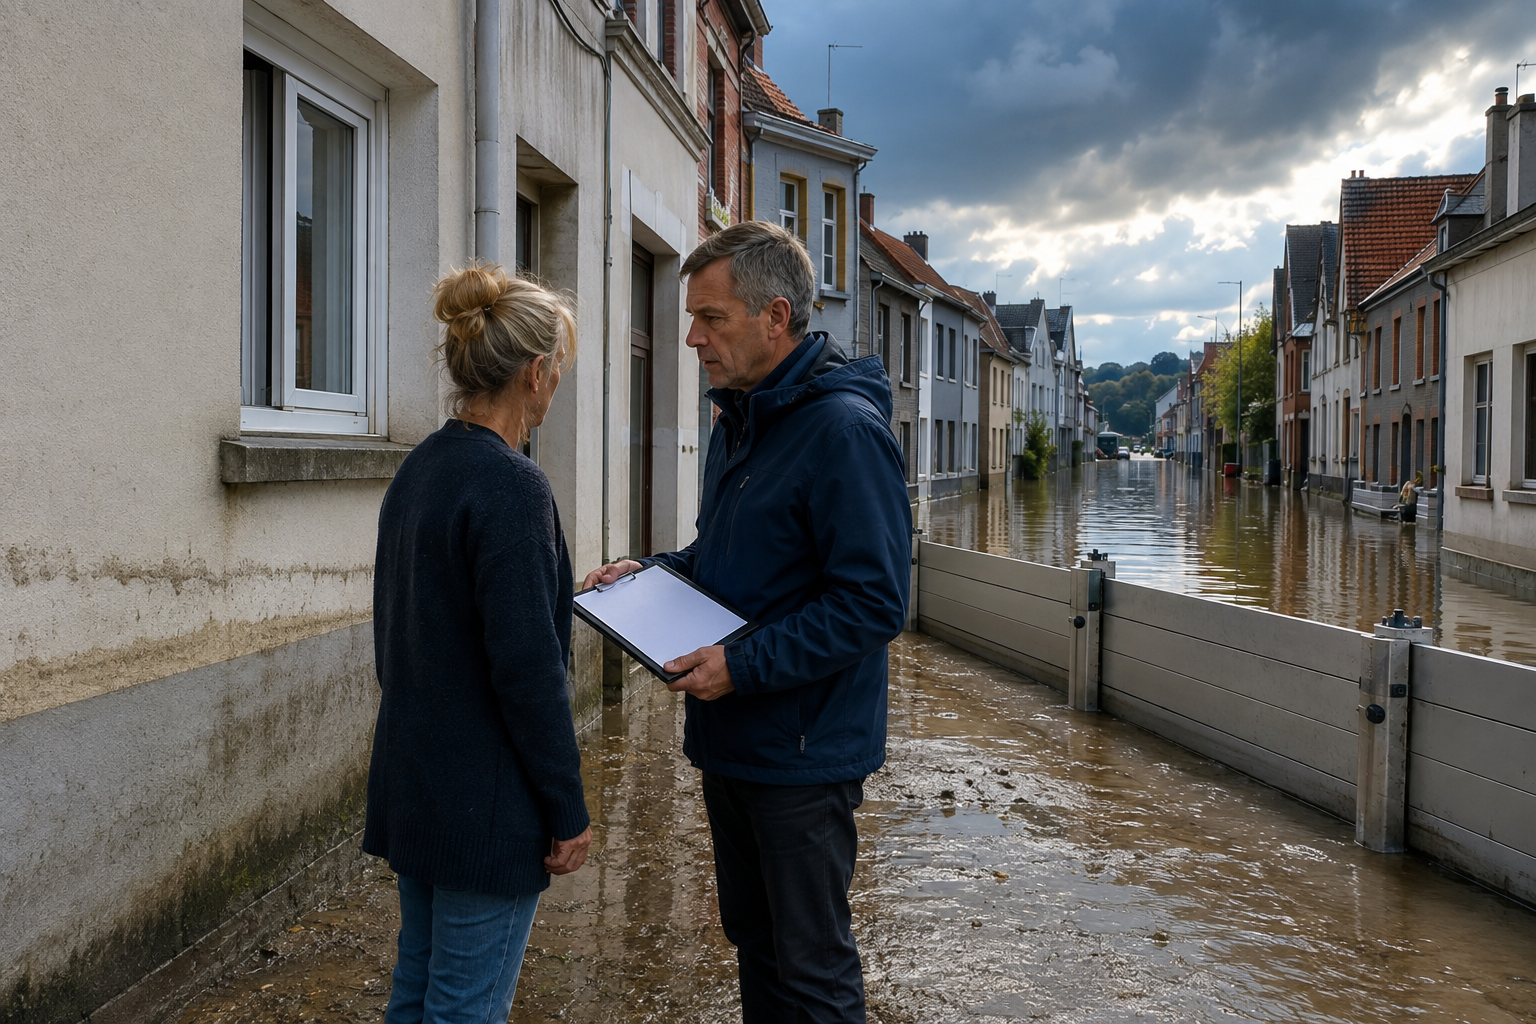
EIOPA използва речта на председателя си Петра Хиелкема на семинара PROGRES на Geneva Association, за да постави отново климатичния застрахователен недостиг в центъра на европейската финансова защита. Темата е проста, но трудна: природните бедствия стават по-видими, а част от щетите остават незастраховани или недостатъчно покрити. За домакинства и бизнес това означава, че рискът не изчезва, а се прехвърля към лични спестявания, държавен бюджет или отложено възстановяване.
За спестителите това е важна тема, защото застраховането е част от личния финансов баланс. Пенсия, фондови инвестиции и банкови депозити изглеждат отделни от риска от наводнение, буря или пожар, но в кризисен момент те се срещат. Ако имотът или бизнесът не са адекватно защитени, човек може да бъде принуден да изтегли дългосрочни спестявания, да продаде активи при неблагоприятен момент или да поеме дълг. Затова защитният недостиг е инвестиционна тема, не само застрахователна.
Акцентът върху данни е ключов. EIOPA вече развива инструменти като табло за защитния недостиг и хъб за катастрофични данни. Целта не е само да се публикува статистика, а да се направи рискът по-видим за надзорници, застрахователи, политици и клиенти. Без добри данни премиите могат да изглеждат произволни, публичната помощ да е непредвидима, а домакинствата да подценяват експозицията си.
За България темата е практична. Наводнения, градушки, пожари и земеделски щети не са екзотичен риск. Но доброволното имуществено застраховане често остава ниско, а хората разчитат на компенсации след събитието. Това създава морален и бюджетен проблем: когато покритието липсва, натискът върху държавата расте, но помощта рядко възстановява напълно загубата. По-добрите данни могат да помогнат за по-ясни продукти и по-реалистични публични политики.
Новината не повтаря вчерашния технически съвет на EIOPA за гаранционни схеми. Там темата беше какво се случва при проблем със застраховател. Тук темата е друг вид пропаст: какво се случва, когато рискът е реален, но покритието липсва. И двете са свързани със защита на клиентите, но механизмите и практическите въпроси са различни.
Следващото за наблюдение е дали европейските данни ще доведат до по-добри продукти, по-ясни карти на риска и по-честно ценообразуване. За потребителите основният урок е конкретен: полицата трябва да се чете преди събитието, не след него. За инвеститорите урокът е, че климатичният риск вече влиза в балансите чрез щети, премии, публични разходи и стойност на активите.
Има и капиталов пазарен слой. Застрахователите, презастрахователите и инфраструктурните компании вече оценяват климатичния риск не като далечна ESG тема, а като реален разход. Когато щетите растат, премиите се променят, покритието може да се свива, а някои активи стават по-трудни за застраховане. Това влияе върху стойността на имоти, общински бюджети и корпоративни баланси. За инвеститорите данните на надзора помагат да се види къде рискът е подценен.
За публичната политика трудността е да не се създаде фалшиво спокойствие. Ако държавата винаги компенсира след бедствие, стимулът за предварително застраховане отслабва. Ако остави домакинствата сами, социалната цена може да стане неприемлива. Затова европейският разговор все повече търси комбинация: по-добри карти на риска, насърчаване на покритие, превенция чрез инфраструктура и ясно разграничение кога публичната помощ е последна мярка, а не заместител на застраховането.