Френският Сенат одобри нов подход към събирането на щети от безредици
Гласуването с 229 срещу 105 гласа поставя във фокус имуществената отговорност и възможността за събиране на вземанията. Това е законодателен етап, а не доказателство, че пострадалите вече са обезщетени.
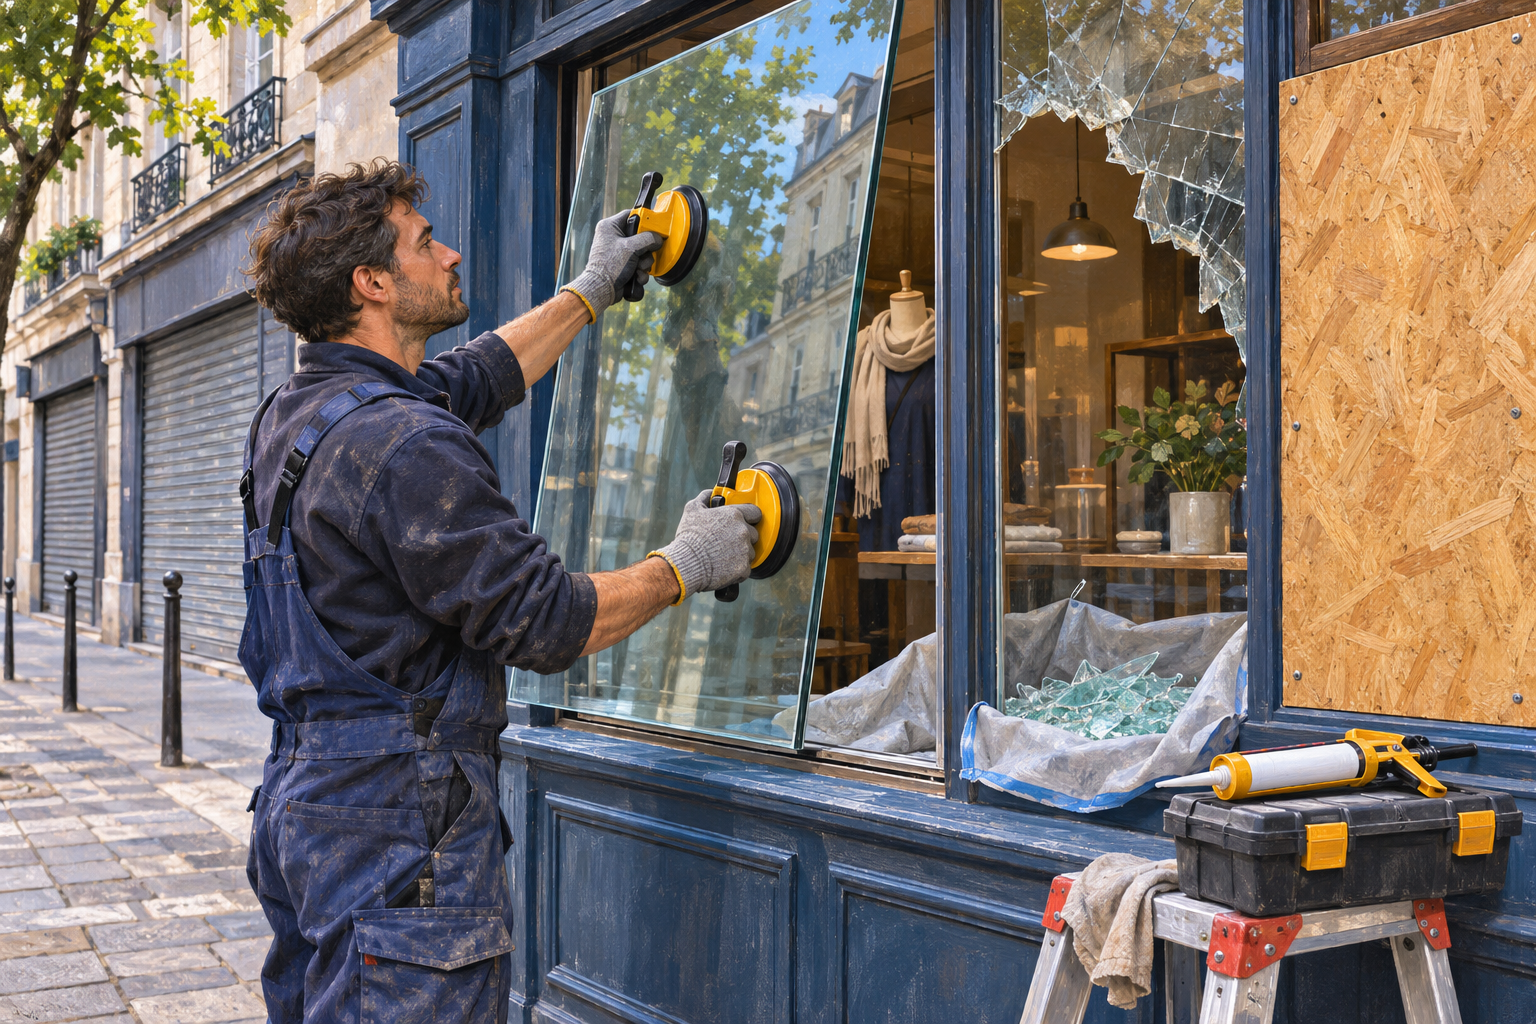
След безредиците във Франция въпросът за щетите преминава от оценяване на разрушеното към възможността разходите да бъдат събрани. БТА съобщава на 1 ноември, позовавайки се на Associated Press, че френският Сенат е одобрил законопроект с 229 срещу 105 гласа. Предложенията разширяват механизмите за търсене на отговорност и за събиране на суми, включително чрез определени социални плащания. Новото развитие е законодателният вот, а не поредна оценка на вече известните безредици.
В публикацията са описани възможности за отговорност при съзнателно участие в група, подготвяща насилие, или оставане след разпореждане за разпръсване. Това предизвиква спор доколко разширяването на кръга от отговорни лица може да засегне хора, които не са извършили лично конкретното разрушение. Гласуването в едната камара не трябва да се представя като вече приложена окончателна процедура. Описаните мерки не са промяна на българските правила.
За финансовия анализ е полезно да се разграничат поне три величини: стойност на физическата щета, размер на признатото вземане и действително събрана сума. Те могат да бъдат много различни. Установяването на отговорност не създава автоматично платежоспособен длъжник. Дори когато съдебният или административният ред позволява търсене на пари, събирането може да бъде бавно, частично и свързано с допълнителен разход.
Това е особено важно за малък търговец. Счупената витрина, унищожената стока и дните без работа изискват ресурс непосредствено след събитието. Възстановяването от отговорно лице може да настъпи много по-късно. Разликата във времето създава ликвидна нужда, която не се решава само с ново правно основание. Затова механизмът за събиране на щети и възможността бизнесът да продължи да работи са свързани, но отделни въпроси.
Застрахователното покритие също не е равнозначно на общата икономическа загуба. Един договор може да третира различно материалните поражения, прекъсването на дейността и допълнителните разходи. Възможни са лимити, самоучастие и изключения. От разглеждания законопроект не следва, че всяка щета ще бъде поета от застраховател или че всички действащи полици се изменят. За конкретен обект решаващи остават договорът, признатото събитие и изпълнението на процедурата.
За инвеститорите в имоти и застрахователи подобни събития поставят въпрос за натрупване на свързани рискове. Различни търговски обекти могат да изглеждат диверсифицирани по наемател, но да са съсредоточени в една зона и да бъдат засегнати едновременно. Аналогично застрахователният портфейл може да съдържа множество отделни договори с обща географска експозиция. Самият брой клиенти не е достатъчен, за да покаже дали рискът е добре разпределен.
Вторичният ефект може да се появи при подновяване на договори. По-високото възприемано ниво на риск би могло да доведе до промяна на премии, условия или налично покритие. Това не е автоматична прогноза за всяка компания. Резултатът зависи от конкуренцията, презастраховането и действителните загуби. Но дори след възстановяване на фасадите част от финансовия ефект може да продължи чрез разходите за защита и финансиране на дейността.
Общественото измерение също е съществено. Поддръжниците на по-широкото събиране на суми търсят по-силна връзка между причинената вреда и плащането за нея. Критиците предупреждават за непропорционални последици върху семейства и хора с ниски доходи. От икономическа гледна точка прекомерно оптимистичното очакване за събираемост може да остави държавата или пострадалите с недостиг, независимо колко голям е формално определеният размер.
За българския читател значението е преди всичко при европейски инвестиции и при бизнес връзки с засегнати пазари. Новината не е основание всички френски активи да се оценяват еднакво или да се предполага еднаква загуба за всички застрахователи. По-полезна е проверката на конкретните експозиции, договори и възможности за възстановяване на приходите. Национален обществен конфликт може да има много неравномерно разпределение между отрасли и дружества.
Важен остава редът, по който различните плащания достигат до пострадалия. Временно финансиране, застрахователно обезщетение и последващо събиране от отговорно лице могат да възникнат в различни моменти. Без ясно разграничение е възможно една и съща щета да се появи няколко пъти в публичните оценки и да създаде погрешна представа за общата загуба. Добрата отчетност трябва да показва какво е признато, какво е изплатено и каква част действително е възстановена от други лица.
Следва да се следят окончателният законодателен резултат, ограниченията върху събирането и действителните плащания към пострадалите. Материалът използва репортажа на БТА и AP; пълният първичен законопроект и индивидуалните застрахователни договори не са отделно анализирани. Затова не се прави извод за конкретно право на обезщетение. Финансовата същност на новината е по-тясна: одобреното от Сената намерение за по-силно търсене на отговорност трябва още да бъде разграничено от реалното финансиране на възстановяването.