Прозорецът за избор на пенсионен подфонд вече е реално клиентско решение
От днес осигурените в универсални фондове имат тримесечен период да изберат динамичен, балансиран или консервативен профил.
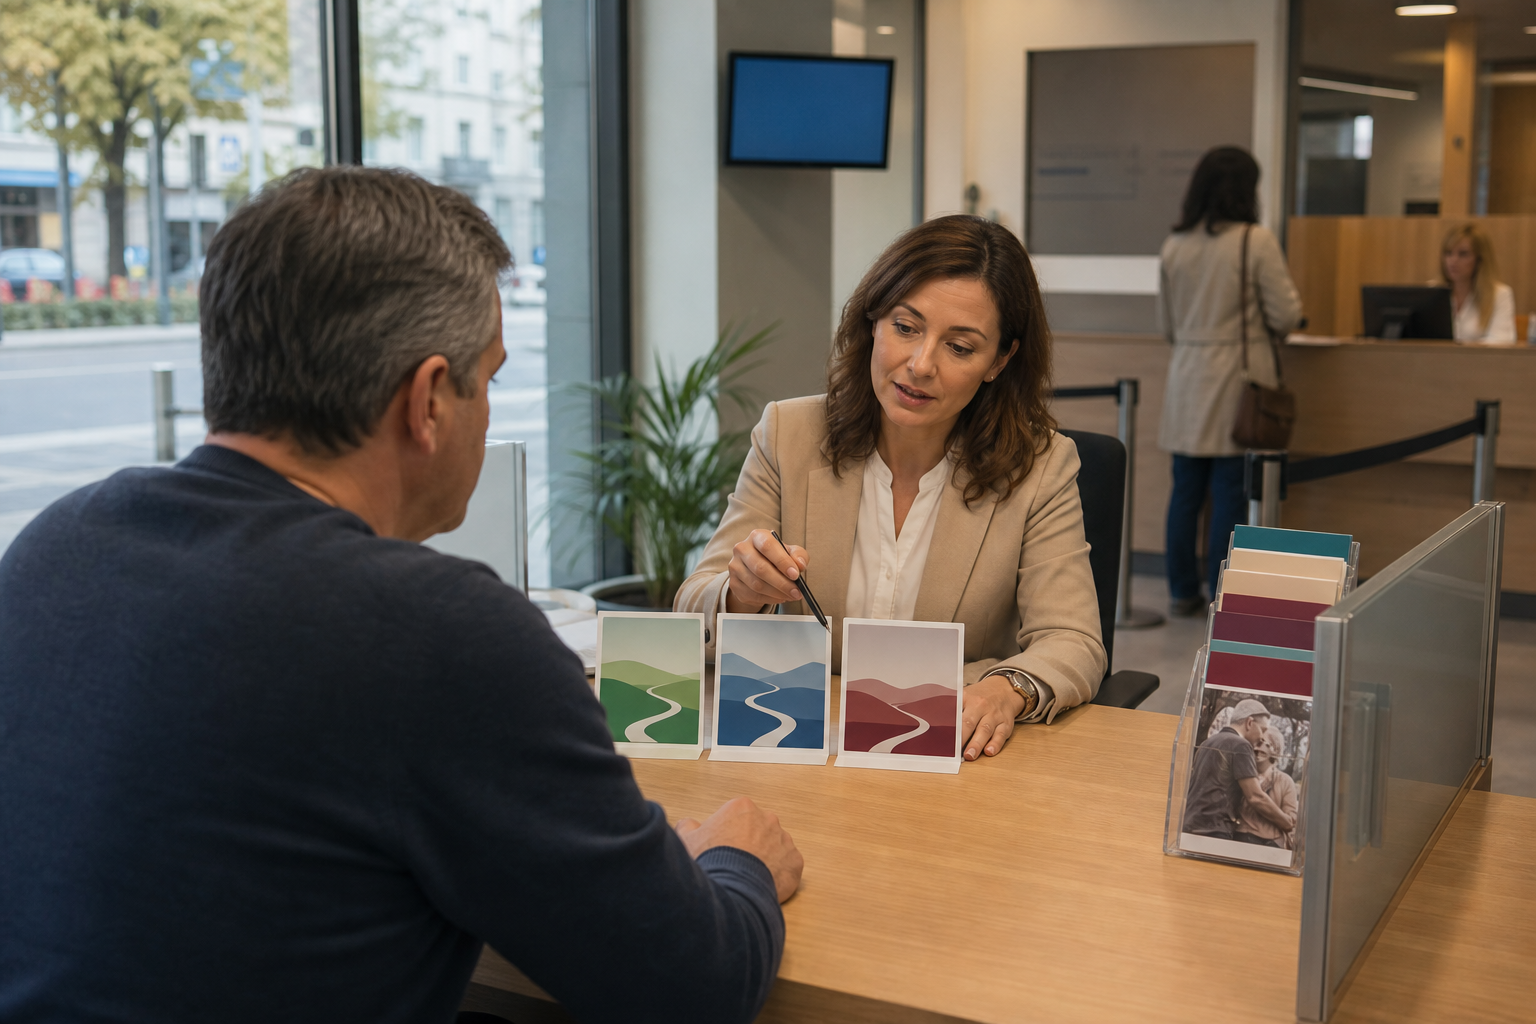
От 1 септември до 30 ноември 2026 г. започва практическата част на най-видимата промяна във втория пенсионен стълб: осигурените лица могат да изберат как да се управляват средствата им в универсалния пенсионен фонд. КФН описва трите профила като динамичен, балансиран и консервативен подфонд, а при липса на избор лицето ще бъде разпределено според възрастта си. Това не е нова идея на хартия, а първият реален прозорец, в който милиони партиди трябва да се превърнат от пасивно натрупване в съзнателен инвестиционен избор.
Новият факт спрямо вече обсъжданата реформа е началото на самата кампания. Досега темата беше законодателна и комуникационна: как ще изглеждат подфондовете, каква ще е ролята на въпросниците и как дружествата ще насочват хората. От днес въпросът става оперативен. Всеки участник трябва да разбере дали остава близо до досегашния модел, поема по-активен риск заради дълъг хоризонт или защитава натрупаното преди пенсия. Това променя и отговорността на пенсионните компании, защото разговорът вече не може да бъде само обща реклама за доходност.
Динамичният профил има смисъл за по-млади хора с дълъг хоризонт, но думата динамичен не означава безплатна по-висока доходност. Повече акции, инфраструктурни инструменти или по-широк инвестиционен режим носят и по-големи колебания. Ако човек гледа само последната доходност, може да избере риск, който психологически няма да понесе при спад. Ако пък млад осигурен остане прекалено консервативен десетилетия наред, може да загуби потенциална премия за риск. Точно тук качеството на консултацията ще бъде решаващо.
Балансираният подфонд вероятно ще бъде естественият избор за много хора, защото прилича най-много на досегашната пенсионна логика. Това го прави удобен, но не автоматично правилен. За човек на 35 години балансираният профил може да е прекалено предпазлив, ако заплатата и хоризонтът позволяват по-висок риск. За човек на 60 години същият профил може да е прекалено волатилен, ако основната цел е съхранение на вече натрупана сума. Една и съща дума звучи умерено, но значението и зависи от възраст, доход, резерви и очаквана дата на пенсиониране.
Консервативният подфонд е най-лесен за разбиране, но и при него има нюанс. Той цели защита преди пенсиониране, а не пълно премахване на риск. Лихвените проценти, инфлацията и качеството на облигациите продължават да имат значение. Ако инфлацията остане висока, прекомерната защита на номинала може да намали реалната покупателна сила. Ако пазарите паднат малко преди пенсия, по-ниският рисков профил може да спести болезнен момент. Затова консервативното не е синоним на безрисково, а инструмент за управление на времето до плащане.
За пенсионните дружества това е тест за доверие. Информационните материали трябва да са разбираеми, но и достатъчно честни за риска. Въпросникът не бива да се превръща в формална отметка, която само оправдава предварително избран продукт. Посредниците трябва да обясняват разликата между временна загуба, дългосрочна доходност, такси и автоматично разпределение. Ако процесът бъде прибързан или неясен, реформата ще изглежда като административна тежест. Ако бъде направен добре, тя може да повиши финансовата грамотност точно там, където парите са най-дългосрочни.
Практическият съвет към осигурените е прост: не подписвайте само защото срокът е отворен. Проверете в кой универсален фонд сте, какъв е хоризонтът ви до пенсия, как бихте реагирали при временен спад и какви такси ще плащате. Изборът не трябва да бъде прогноза за следващите три месеца на пазара. Той трябва да е съвместим с личния ви хоризонт и способността ви да търпите колебания без паническа промяна.
Този тримесечен прозорец ще покаже дали България може да премине от единен пенсионен продукт към по-персонализирано управление без да обърка хората. Най-важният индикатор няма да бъде колко много заявления са подадени в първите дни, а дали изборите са информирани, документирани и разбираеми. Пенсионната реформа вече не е бъдещо обещание. От днес тя влиза в клиентския салон, електронната форма и личното решение на осигурения.