Българският форум за T+1 превръща сетълмента в тема за конкурентоспособност
КФН започва национална координация за по-краткия сетълмент цикъл, който ЕС планира за октомври 2027 г.
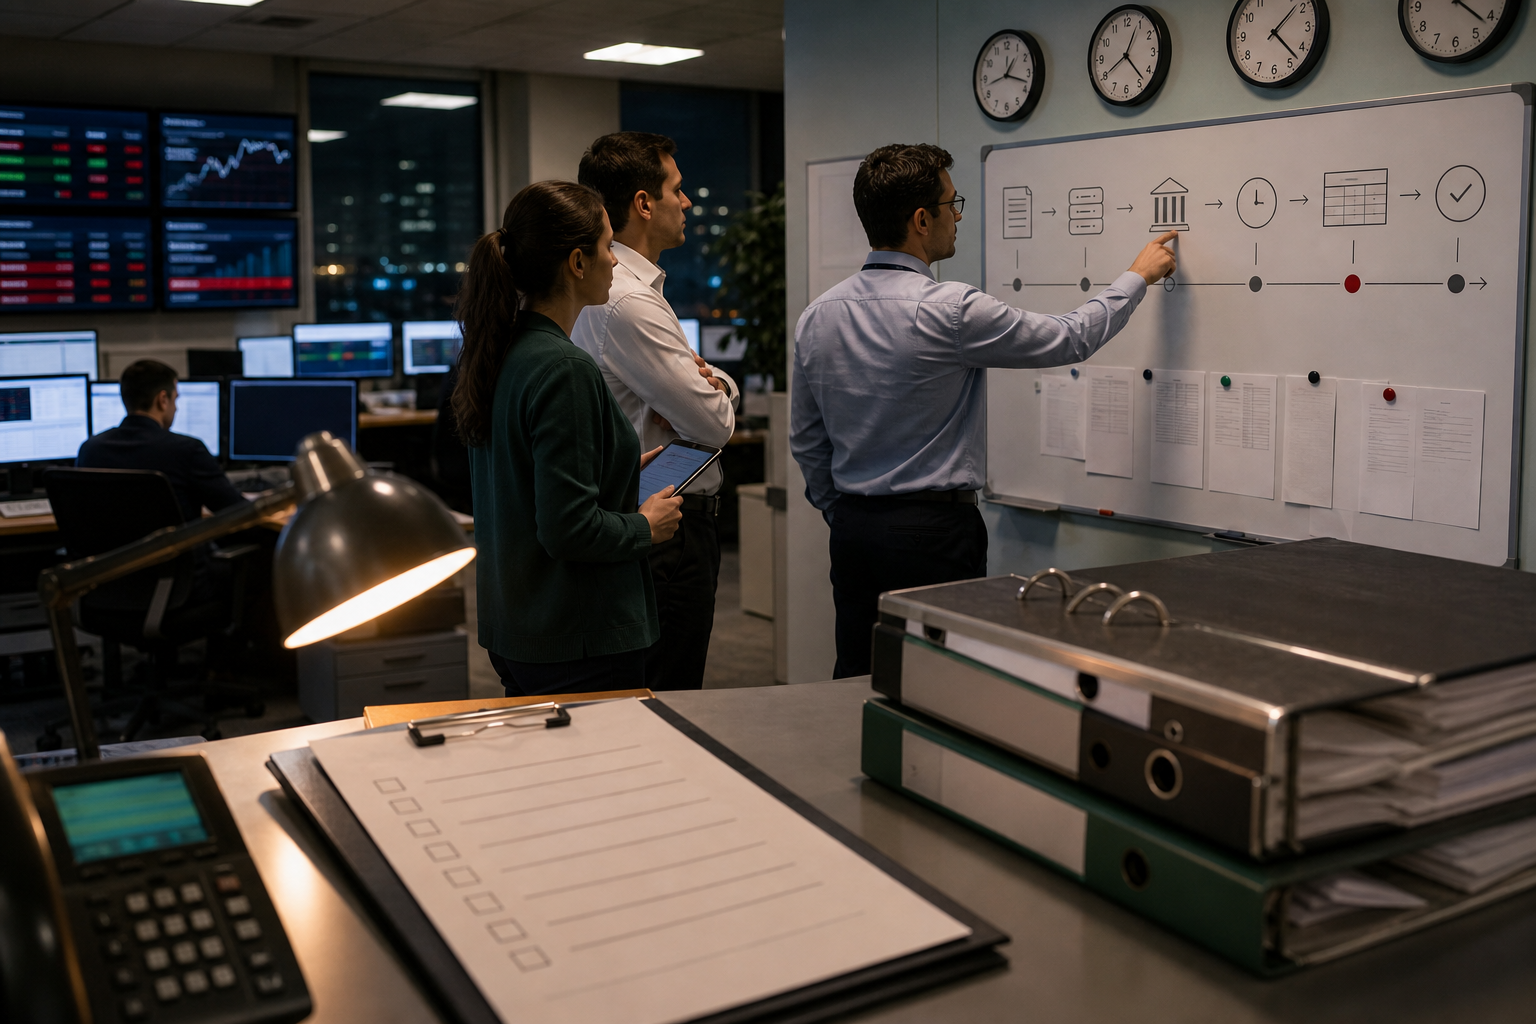
КФН постави отделна публична рамка за прехода към T+1 в България и стартира Национален форум за координация на участниците. На пръв поглед темата изглежда техническа: сделките с ценни книжа да се приключват един работен ден след търговията, вместо в по-дълъг цикъл. За пазара обаче това е инфраструктурна промяна. Тя засяга посредници, депозитар, банки попечители, емитенти, фондове, чужди контрагенти и всеки инвеститор, който очаква сделката да бъде окончателна навреме.
Съкратеният сетълмент намалява периода, през който купувачът и продавачът са изложени на контрагентен риск. Това освобождава капитал и намалява несигурността, но изисква по-добра оперативна дисциплина. Грешки в инструкции, закъснели потвърждения, непълни клиентски данни или бавни валутни процеси стават по-скъпи, защото прозорецът за поправка е по-кратък. Затова T+1 не е просто смяна на дата в правилник. Това е тест дали българската пазарна инфраструктура може да работи с темпо, което вече е стандарт в САЩ и ще стане европейска норма.
За пенсионните и взаимните фондове темата е важна, защото те управляват големи портфейли и трябва да съчетават търговия, ликвидност и оценяване. По-краткият сетълмент може да намали риска в нормални условия, но при напрежение увеличава нуждата от готови пари, точни процеси и ясна комуникация с депозитари. Ако фонд продава актив, за да посрещне обратно изкупуване или ребалансиране, денят на паричния поток става критичен. Затова оперативният риск се превръща в инвестиционен риск.
България има допълнително предизвикателство: пазарът е по-малък и по-неликвиден от големите европейски центрове. При плитък пазар всяко забавяне, неуспешен сетълмент или липса на навременна информация може да се усеща по-остро. Същевременно синхронизацията с ЕС и Обединеното кралство през октомври 2027 г. може да направи местния пазар по-лесен за трансгранични инвеститори. За чужд фонд е по-лесно да включи България в процесите си, ако правилата, сроковете и техническите очаквания са съвместими с останалите пазари.
Това е различно от вече покритите европейски теми за T+1. Там фокусът беше общият европейски график и ефектът върху фондовете. Новото тук е българската организационна рамка. Националният форум трябва да преведе европейската дата в конкретни местни задачи: промени в системи, тестове, процедури за неуспешни сделки, клиентски уведомления, роли между посредници и инфраструктурни оператори. Ако форумът остане само като страница с добри намерения, рискът ще се появи в последните месеци преди прехода.
За дребния инвеститор промяната няма да изглежда драматична. Поръчката пак ще се подава през посредник, а портфейлът пак ще се вижда в платформа. Разликата ще е в надеждността на процеса зад екрана. Ако посредникът не е готов, грешките могат да се проявят като забавени парични средства, неясни потвърждения или по-строги изисквания за предварително финансиране. Ако системата е готова, инвеститорът ще получи по-бърз и по-сигурен пазар без да мисли за вътрешната механика.
Преходът към T+1 е и повод да се говори за качеството на българския капиталов пазар по по-практичен начин. Ликвидността, отчетността и доверието често се обсъждат като абстрактни проблеми. Сетълментът е конкретен: сделката или приключва навреме, или не. Пазар, който иска повече емитенти, повече фондове и повече чужди инвеститори, трябва да покаже, че операционната основа е предвидима.
Следващото за наблюдение е дали форумът ще произведе календар с тестове, ясни отговорности и публична обратна връзка. Успешният преход няма да се измери с лозунга T+1, а с нисък дял на неуспешни сделки, готови посредници и спокойна първа седмица след преминаването. Техническите реформи рядко привличат внимание, но точно те решават дали един пазар изглежда професионален.