Италия губи по 11 бара на ден: малкият бизнес показва къде инфлацията става социален риск
Данните за над 24 000 затворени бара са европейски сигнал за разходи, труд, енергия и покупателна способност, които натискат не само фирмите, а и доходите на домакинствата.
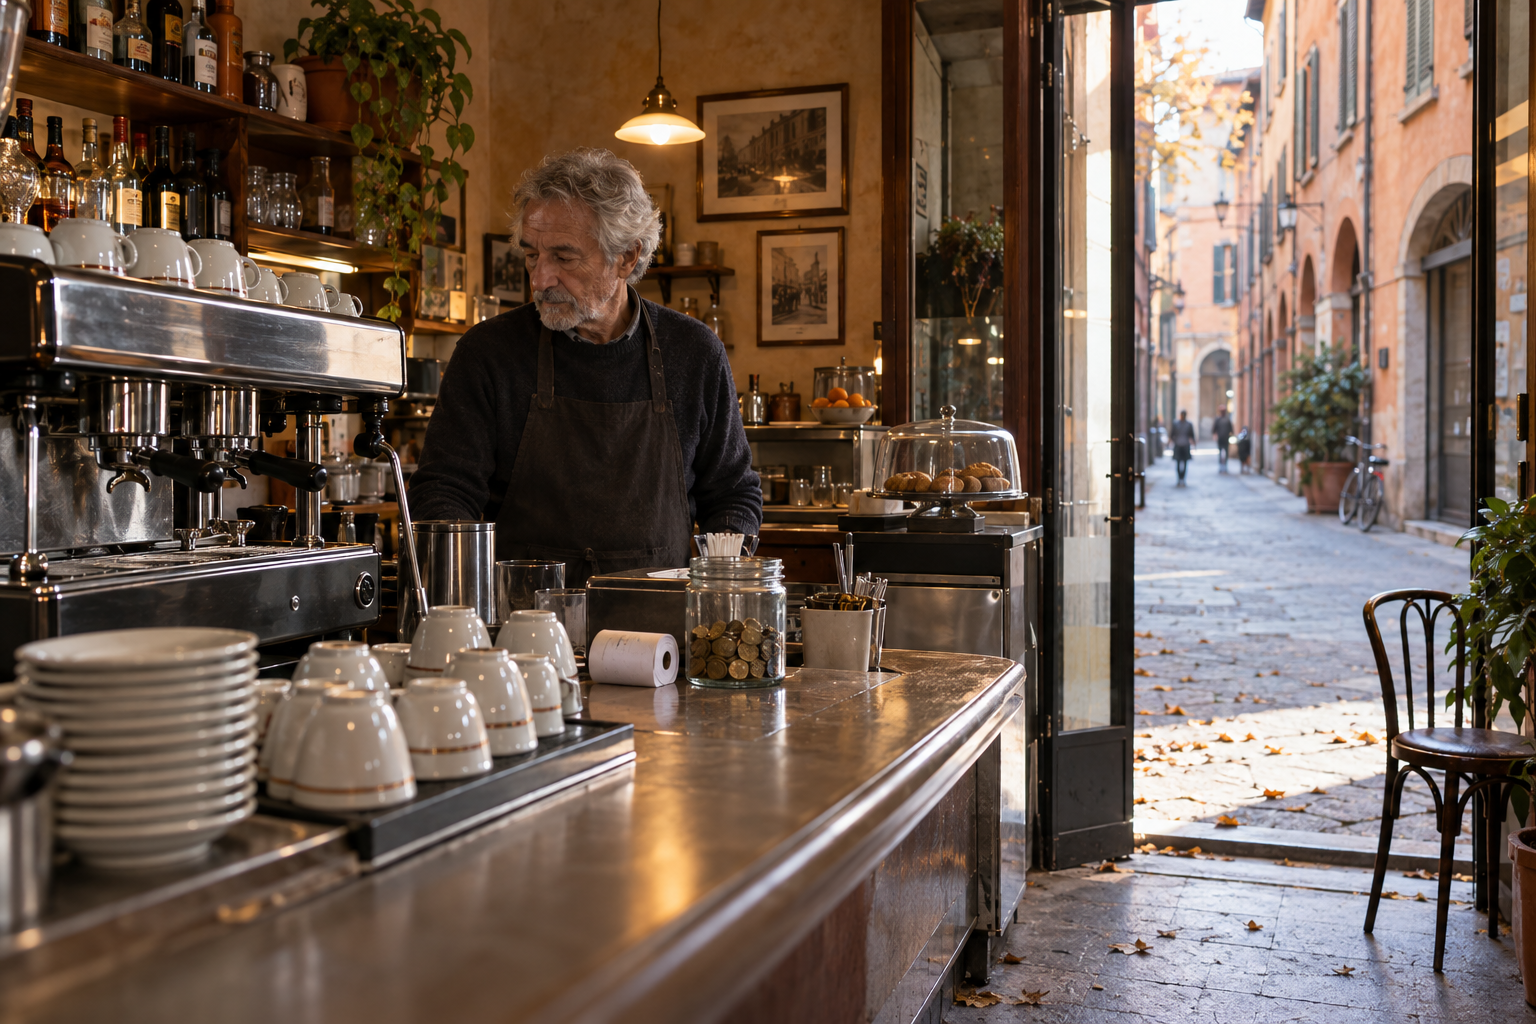
Италия е загубила над 24 000 бара между 2019 и 2025 г., или средно около 11 на ден, според анализ на търговската асоциация Confesercenti, цитиран от БТА чрез APA. Причините са познати в цяла Европа: инфлация, по-скъпа енергия и суровини, по-високи разходи за труд и отслабваща покупателна способност на домакинствата.
На пръв поглед това е италианска история за кафе и малък бизнес. Всъщност е по-широк икономически сигнал. Барът е малка единица, която живее близо до клиента: дневен поток, наем, ток, заплати, доставка, данъци и цена, която потребителят усеща веднага. Когато хиляди такива бизнеси изчезват, проблемът вече не е отделна лоша година, а промяна в икономиката на квартала.
За България урокът е приложим. Малките обекти в услуги и търговия също работят с тънки маржове и с клиенти, които бързо ограничават разходи, когато храната, горивата и кредитът поскъпнат. Ако собственикът не може да прехвърли по-високите разходи в цената, печалбата изчезва. Ако ги прехвърли изцяло, клиентът намалява посещенията. Това е капанът на инфлацията за малкия бизнес.
За домакинствата затварянето на малки обекти не е само емоционална загуба. То означава по-малко работни места, по-малко локална конкуренция, по-дълги разстояния до услуги и по-слаба жизненост на райони извън най-силните градски центрове. Когато кварталната икономика отслабва, доходът и стойността на имотите също могат да се окажат под натиск.
За инвеститорите това е полезен контрапункт на големите борсови индекси. Публичните компании често имат достъп до капитал, мащаб, технологии и преговорна сила. Малкият бизнес няма такъв буфер. Ако потребителят отслабва в основата, големите вериги може да печелят пазарен дял, но икономиката става по-концентрирана. Това може да подобри маржовете на някои компании, но увеличава социалния и политически риск.
Данните от Италия са и предупреждение за туристическите и градските модели. Барове, кафенета и малки заведения са част от причината един град да привлича хора. Ако разходите ги изтласкват, туризмът и местното потребление може да се концентрират в по-малко, по-скъпи и по-стандартизирани формати. Това променя не само културата, а и начина, по който се разпределя доходът по веригата.
Има и кредитен ъгъл. Малките фирми често финансират оборотни нужди чрез банкови линии, лични гаранции или забавени плащания към доставчици. Когато разходите растат, а оборотът не догонва, проблемът бързо се прехвърля от печалбата към ликвидността. За банките това е дребен риск по единичен клиент, но масово явление в услугите може да стане сигнал за по-слабо качество на малкия бизнес кредит.
Следващото за наблюдение е дали европейските правителства ще реагират с временни помощи, данъчни облекчения или с мерки за енергийна ефективност и наеми. За спестителя най-важният извод е по-личен: инфлацията не е само индекс. Тя решава кои малки бизнеси оцеляват, кои работни места остават и колко устойчив е доходът на домакинството извън статистическата средна стойност.