Блокираната продажба на активите на Лукойл държи българската горивна сигурност в режим на изчакване
Сделката за 20 млрд. долара към Carlyle има разрешение от OFAC, но чака политическо одобрение във Вашингтон, включително за рафинерията в България.
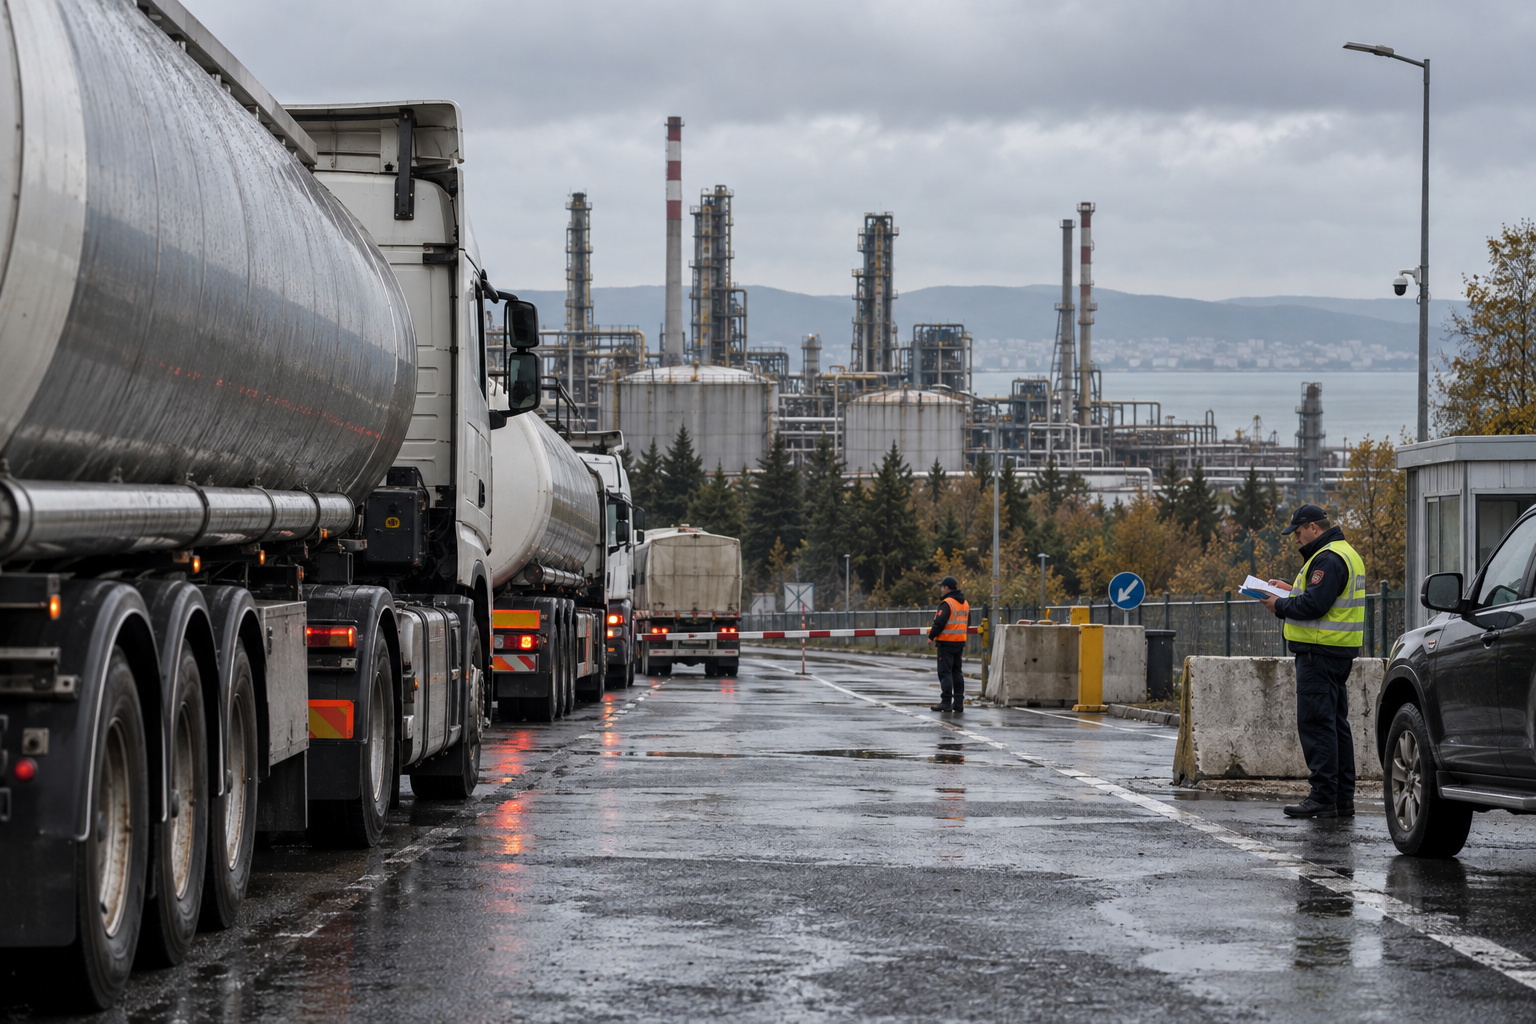
Продажбата на международния петролен бизнес на „Лукойл“ към Carlyle остава блокирана в САЩ, въпреки че според публикацията предложената сделка вече има разрешение от OFAC и очаква окончателно одобрение от администрацията на Доналд Тръмп. Сред активите са българската рафинерия, румънската Petrotel и дял в нидерландската Zeeland. За България това не е далечна корпоративна сделка, а въпрос на горива, инфлация, конкуренция и стратегически контрол.
Новото развитие е различно от предишните новини за дерогации и лицензи. Лицензът позволява временно функциониране и определени трансакции, но не решава собствеността. Продажбата би променила контрола върху международните активи на групата и може да отвори път към инвестиции, различна търговска политика и по-ясно съответствие със санкционните режими. Затова забавянето има цена дори когато физически недостиг на горива няма.
Българската рафинерия е инфраструктура с макроикономическо значение. Ако тя работи стабилно, натискът върху пазара на горива е по-нисък. Ако около собствеността и доставките има несигурност, търговците, държавата и потребителите плащат премия за риск. Тази премия не винаги се вижда като отделна такса, но може да се появи в цените, запасите, договорите и поведението на участниците на пазара.
Carlyle твърди, че приключването на сделката би позволило увеличаване на производството на бензин и дизел в европейските рафинерии и облекчаване на напрежението на световните горивни пазари. Това е силен аргумент, но не е гаранция. Новият собственик би трябвало да решава едновременно санкционни, регулаторни, оперативни и инвестиционни въпроси. Европейските активи на „Лукойл“ са ценни, но и политически чувствителни.
За българските домакинства връзката минава през инфлацията. Горивата влияят върху транспорт, храни, услуги и очаквания. Ако сделката се бави и пазарът остане нервен, по-широкото поевтиняване на петрола може да не се пренесе напълно към крайните цени. Ако контролът се изясни и доставките станат по-предвидими, натискът върху цените може да отслабне. Затова темата е важна и за хора без пряк интерес към енергийния сектор.
За държавата рискът е балансът между контрол и пазарна логика. Прекалено тежката намеса може да задуши оперативната гъвкавост, но пасивността при стратегически актив също носи риск. България трябва да пази непрекъсваемост на доставките, да спазва санкционните режими и да не допуска концентрация, която вреди на потребителите. Това е сложна задача, защото решението зависи и от Вашингтон, не само от София.
Инвеститорите трябва да гледат вторичните ефекти. Горивата влияят върху транспортни компании, търговия, индустрия, бюджетни приходи, инфлационни прогнози и потребителски разходи. Една забавена сделка може да изглежда като новина за частен фонд и петролна група, но в малка отворена икономика тя става част от по-широката сметка за маржове и реални доходи.
Сделката има и конкуренционен аспект. Собствеността върху рафинерия, логистика и търговски канали определя не само дали има гориво, а при какви условия се доставя то до пазара. Ако новият собственик внесе повече прозрачност и инвестиции, потребителите могат да спечелят от по-предвидима среда. Ако процесът се проточи, участниците ще продължат да калкулират политически риск, а тази несигурност рядко остава без цена.
За бюджета темата също е чувствителна. Акцизите, ДДС, корпоративните данъци и заетостта около сектора са част от публичните приходи. Всяко сътресение при рафинерията или при търговията с горива се пренася към фиска и към регионалната икономика. Затова държавната реакция трябва да бъде едновременно правна, икономическа и оперативна: запасите, конкуренцията и санкционното съответствие трябва да се мислят заедно, а не като отделни ведомствени задачи.
Следващите сигнали са ясни: дали Белият дом ще даде окончателно одобрение, какви условия ще бъдат поставени, дали българските активи ще бъдат обособени или управлявани в по-широк пакет и как ще реагират местните регулатори. Докато тези въпроси са отворени, горивната сигурност остава в режим на изчакване. Това е нов primary development спрямо лицензионните новини от последните дни и заслужава отделно внимание.