Норвежкият фонд ангажира 1,5 млрд. евро за европейски складове с Ares
Новото партньорство предвижда инвестиции и развитие на логистични имоти близо до големи потребителски центрове. Ангажиментът за капитал още не е завършен портфейл; доходът ще зависи от цената, строителството и наемателите.
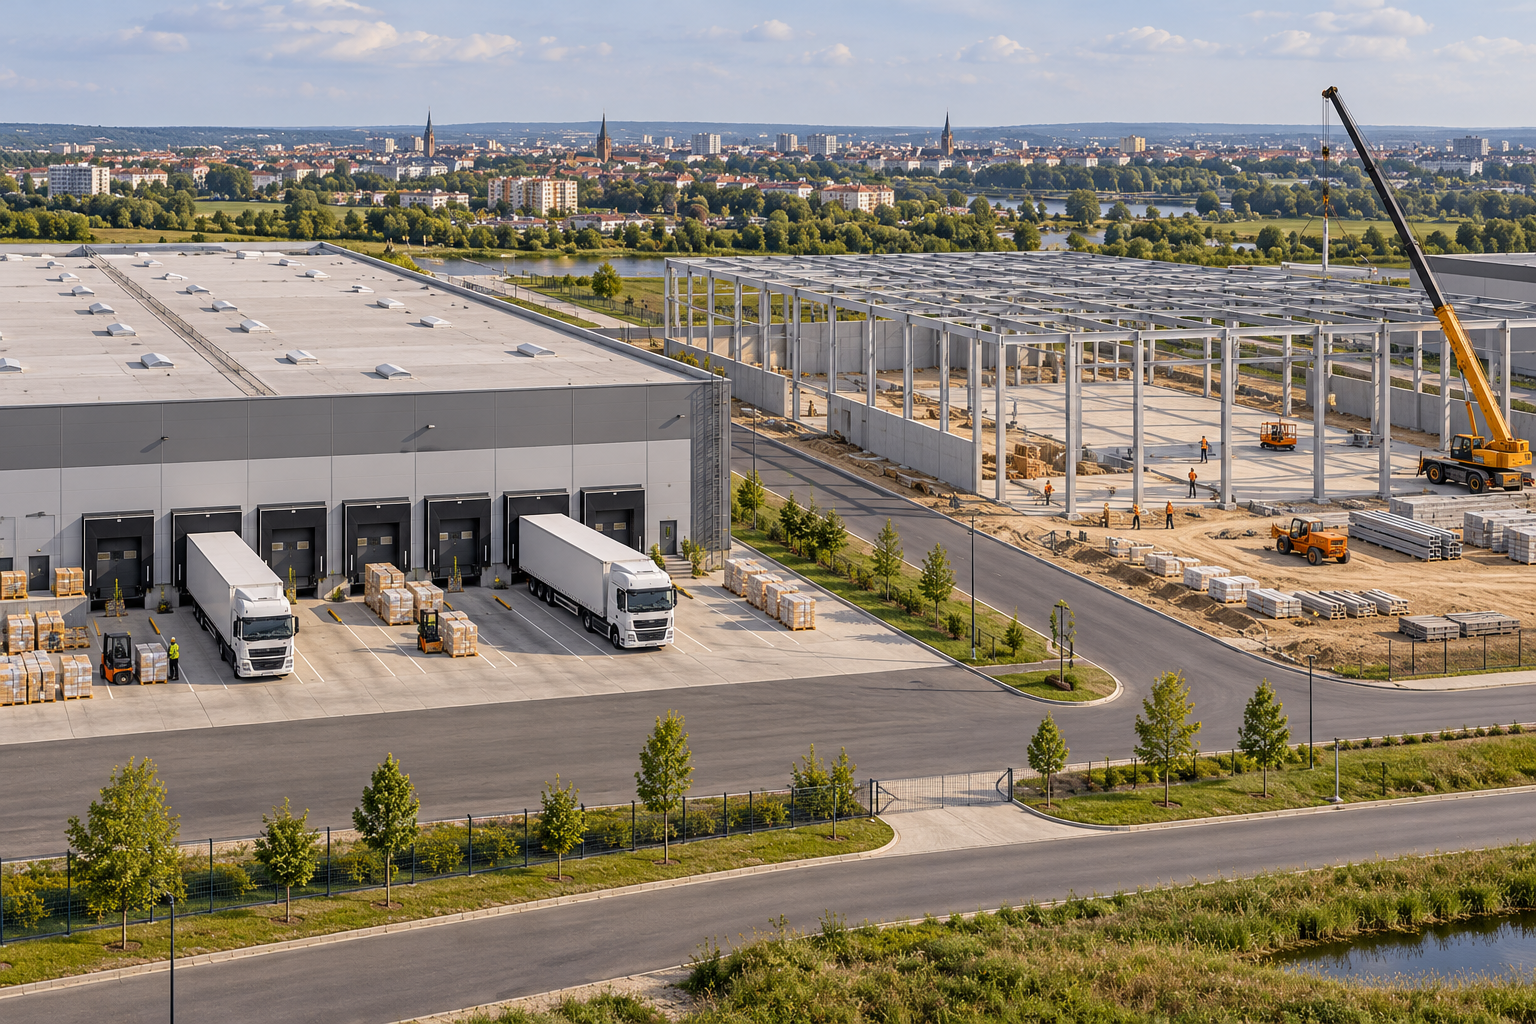
Norges Bank Investment Management обяви ново партньорство с Ares Real Estate за инвестиции, развитие и управление на логистични имоти в Европа. Споразумението е подписано на 20 октомври и оповестено на следващия ден. Норвежкият държавен инвеститор поема ангажимент за собствен капитал от 1,5 млрд. евро и ще има дял от 96%. Новината е конкретно разширяване на инвестиционните възможности в складове и логистични бази, а не общо намерение да бъде разгледан европейският имотен пазар.
Поетият ангажимент не е равнозначен на вече придобити имоти за същата сума. Партньорството ще търси както съществуващи активи, така и възможности за развитие. Неговата икономика ще зависи от последващите покупки, цената на строителството, финансирането и договорите с наемателите. За външен наблюдател е важно да не смесва размера на заявения капитал с текущата пазарна стойност на окончателен портфейл. Между споразумението и получаването на устойчив наемен приход има поредица от решения и разходи.
Според NBIM фокусът е върху складови съоръжения близо до големи европейски потребителски центрове, предимно в Западна и Южна Европа, включително Великобритания. Платформата Marq Logistics на Ares ще намира, развива и управлява активите. Разпределението на ролите свързва голям източник на дългосрочен капитал с местен оперативен капацитет. Това може да даде достъп до сделки и управление, които пасивната покупка на публични акции не осигурява. Успехът обаче зависи от качеството на конкретните обекти и договорите между партньорите.
Логистичният имот има смисъл чрез функцията си във веригата на доставки. Близостта до клиентите, транспортната свързаност, подходящите рампи и възможността за работа определят колко полезна е сградата за наемателя. Евтин парцел далеч от търсенето не е непременно по-добра инвестиция от по-скъп обект на работещо място. Също така модерната сграда не гарантира постоянно висока заетост. Нужни са бизнеси, които могат да плащат наема и имат причина да останат в конкретната локация.
Различни са рисковете при покупка на работещ склад и при развитие на нов. В първия случай могат да се проверят договорите, реалните плащания и оставащият срок на наемите. При нов проект има допълнителна несигурност за разрешенията, строителния график и окончателната цена. Дори ако очакваният наем изглежда привлекателен, закъснение може да отложи прихода, докато разходите продължават. Затова двата вида активи не трябва да се оценяват чрез една и съща заявена доходност без корекция за етапа на развитие.
За институционалния инвеститор важен е и съвкупният разход за притежание. Поддръжката, обновяването, застраховането и адаптациите за нов наемател могат да намалят свободния паричен поток. При смяна на оператора сградата може да остане празна, докато бъде приспособена за друга дейност. Нужни са реалистични резерви за тези периоди. Добър договор с един голям клиент може да осигури предвидимост, но създава концентрация, ако той заема целия обект. Повече сгради не премахват този риск, когато обслужват сходни уязвими бизнеси.
Ангажиментът идва при вече значително присъствие на NBIM в логистичните имоти в Европа и Северна Америка. Това поставя въпрос за допълнителния принос, а не само за разширяването на размера. Нова сделка трябва да се сравнява с останалите възможности за използване на капитала. При по-висока цена на придобиване дори качествен актив може да предложи недостатъчна бъдеща доходност. Способността да бъде купен голям портфейл е предимство само ако дисциплината при цената и разходите се запази.
За българския спестител връзката е през оценяването на имотни и международни портфейли. Норвежкият фонд е държавен резервен инвеститор; сделката не е предложение за българска пенсионна партида и не доказва планирана покупка на местни складове. Тя показва как професионалният капитал търси доход в реални активи. При сравняване с достъпен имотен фонд трябва да се отчетат различията в ликвидността, таксите, финансирането и достъпа до информация. Сходното название на сектора не прави два инструмента равностойни.
Вторичният риск е търсенето на логистични площи да се приема като еднопосочна история. Промени в потреблението, автоматизацията и веригите на доставки могат да направят едни локации по-полезни, а други по-слаби. По-голям обем стоки не означава автоматично по-висок наем във всяка сграда. Конкурентното ново строителство също има значение. Следва да се наблюдават конкретните придобивания, предварителната заетост при нови проекти и действителният нетен доход. Те ще покажат дали заявеният капитал се превръща в устойчив резултат, вместо само в по-голямо присъствие на картата.
Следващите съобщения за изпълнение ще бъдат по-важни от първоначалния размер на ангажимента. Разпределението между развити и бъдещи обекти, цената на сделките и качеството на наемателите ще позволят по-точна оценка. Новото партньорство дава институционална рамка и оперативен канал. Реалната инвестиционна стойност ще бъде създадена от решенията вътре в тази рамка и от способността да се управляват разходите през целия живот на имотите.