Nscale набра 3,36 млрд. долара: AI инфраструктурата вече тества и пазара на кредит
Финансирането с конвертируеми инструменти преди IPO показва как центровете за данни, електрозахранването и GPU капацитетът се превръщат в капиталова тема за институционални инвеститори.
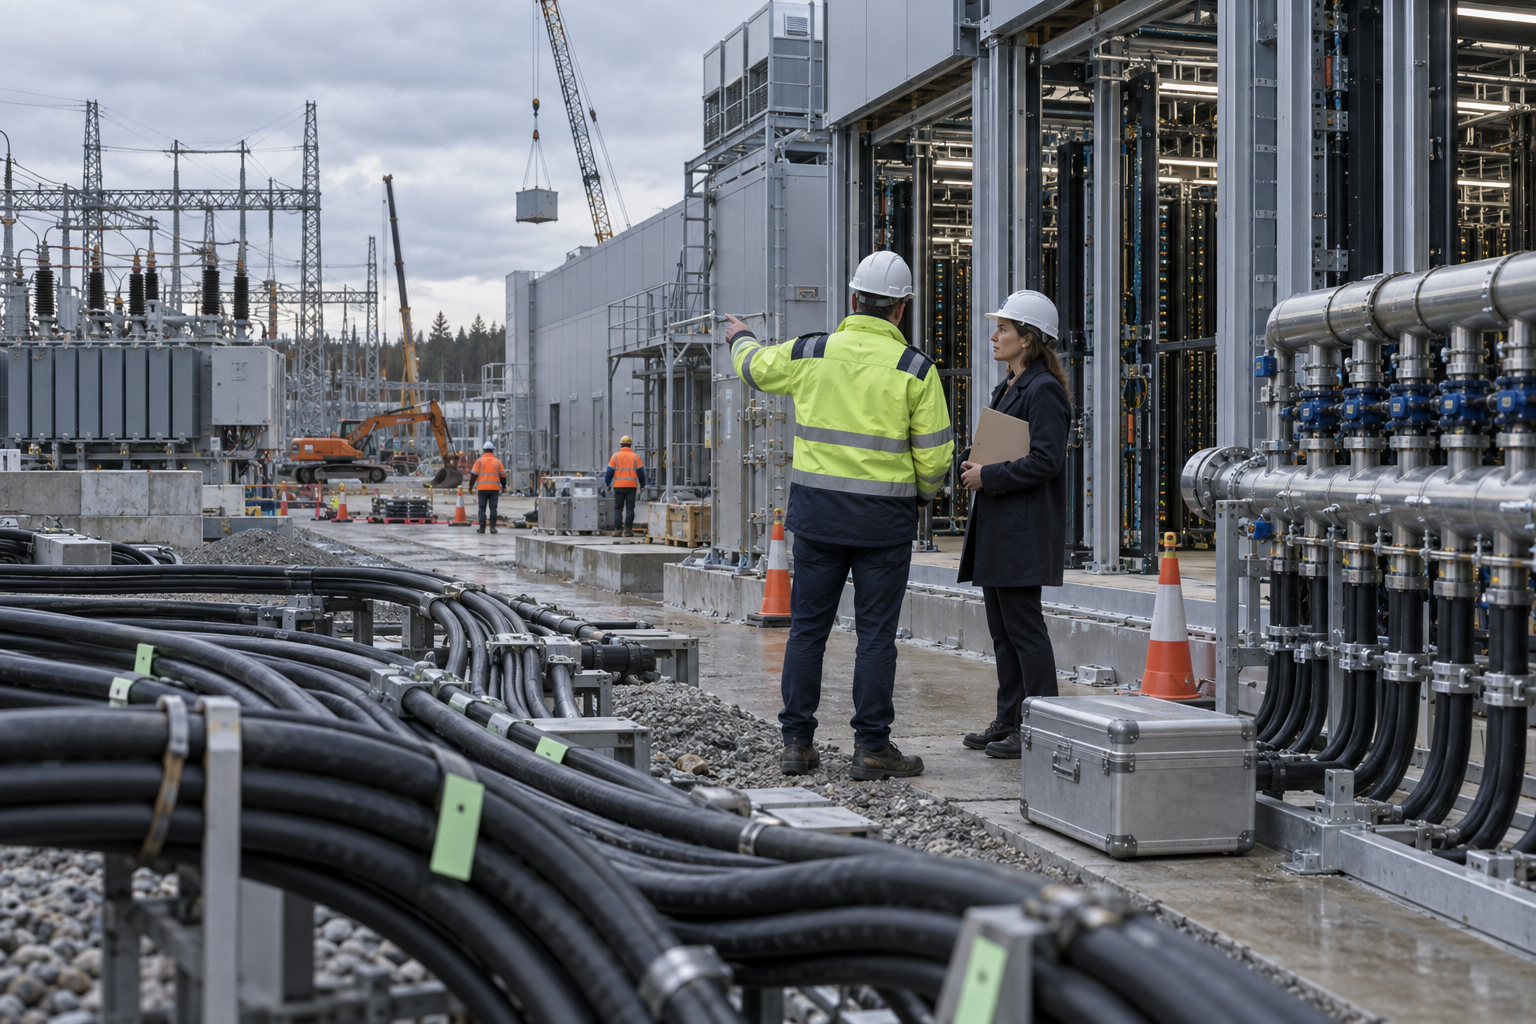
Nscale обяви, че е набрала 3,36 млрд. долара чрез конвертируеми заемни инструменти преди планирано публично предлагане. Финансирането е водено от Third Point, с участие на Nvidia и други институционални инвеститори, а компанията посочва, че сумата включва първи транш от 2,36 млрд. долара и допълнителен ангажимент от 1 млрд. долара от Nvidia, очакван през ноември.
Това е новина за AI, но не само технологична. Тя показва как бумът в изкуствения интелект вече се финансира през структура, близка до кредитния пазар: конвертируеми инструменти, бъдещо IPO, големи институционални имена и очакване, че публичните инвеститори ще приемат висока оценка на инфраструктурен растеж. AI вече не е само софтуерен разказ. Той е разказ за електричество, охлаждане, центрове за данни, дълг и капитал.
За портфейлите това променя риска. Когато технологичните компании финансират растежа си предимно от печалби, инвеститорът гледа маржове и конкурентно предимство. Когато инфраструктурата се строи с огромни външни средства, той трябва да гледа и лихви, срокове, условия на конверсия, зависимост от доставчици и дали бъдещото търсене ще оправдае капацитета. Високият растеж не отменя цената на капитала.
Nscale посочва много голяма стойност на договорения бизнес, но договорената стойност не е същото като свободен паричен поток. Център за данни може да бъде стратегически актив, но строителството му изисква време, разрешения, електроенергия и хардуер, който остарява бързо. Ако пазарът на AI услуги продължи да расте, финансирането може да изглежда като навременен мост към мащаб. Ако търсенето се окаже по-циклично, инвеститорите ще гледат внимателно ливъриджа.
За европейските спестители връзката е индиректна, но реална. Пенсионни и взаимни фондове купуват облигации, акции, ETF-и и частни пазарни стратегии, които все по-често имат експозиция към AI инфраструктура. Дори човек да не държи Nscale директно, той може да държи доставчици на чипове, центрове за данни, енергийни компании или фондове, които участват в същия инвестиционен цикъл.
Рискът е концентрация. Ако много капитал преследва една и съща теза, оценките могат да започнат да изискват перфектно изпълнение. Nvidia като инвеститор и доставчик също създава сложна картина: подкрепата е силен сигнал, но екосистемата става все по-взаимно зависима. Когато доставчик, клиент и инвеститор се срещат в една верига, пазарът трябва да проверява кой носи крайната икономическа тежест.
Енергийният елемент също не е второстепенен. Центровете за данни конкурират индустрията и домакинствата за мрежов капацитет, договори за електроенергия и инфраструктурни разрешения. Ако тази цена расте, част от AI инвестиционната история се пренася към комунални дружества, строителство, оборудване и дългосрочни енергийни договори. Така една технологична новина се превръща в многосекторен тест за капиталова дисциплина.
Следващото за наблюдение е как публичният пазар ще оцени подобни компании при IPO и дали кредитните инвеститори ще продължат да приемат AI инфраструктурата като качествен растеж, а не като прекомерен капекс. За диверсифицирания инвеститор правилото е просто: AI може да бъде реална трансформация, но реалната трансформация пак трябва да бъде платена, финансирана и амортизирана.