Слабият дебют на Shein показва, че IPO пазарът вече наказва регулаторния риск
Компанията набра около 1.7 млрд. долара в Хонконг, но акциите паднаха в първата търговия заради натиск върху модела и оценката.
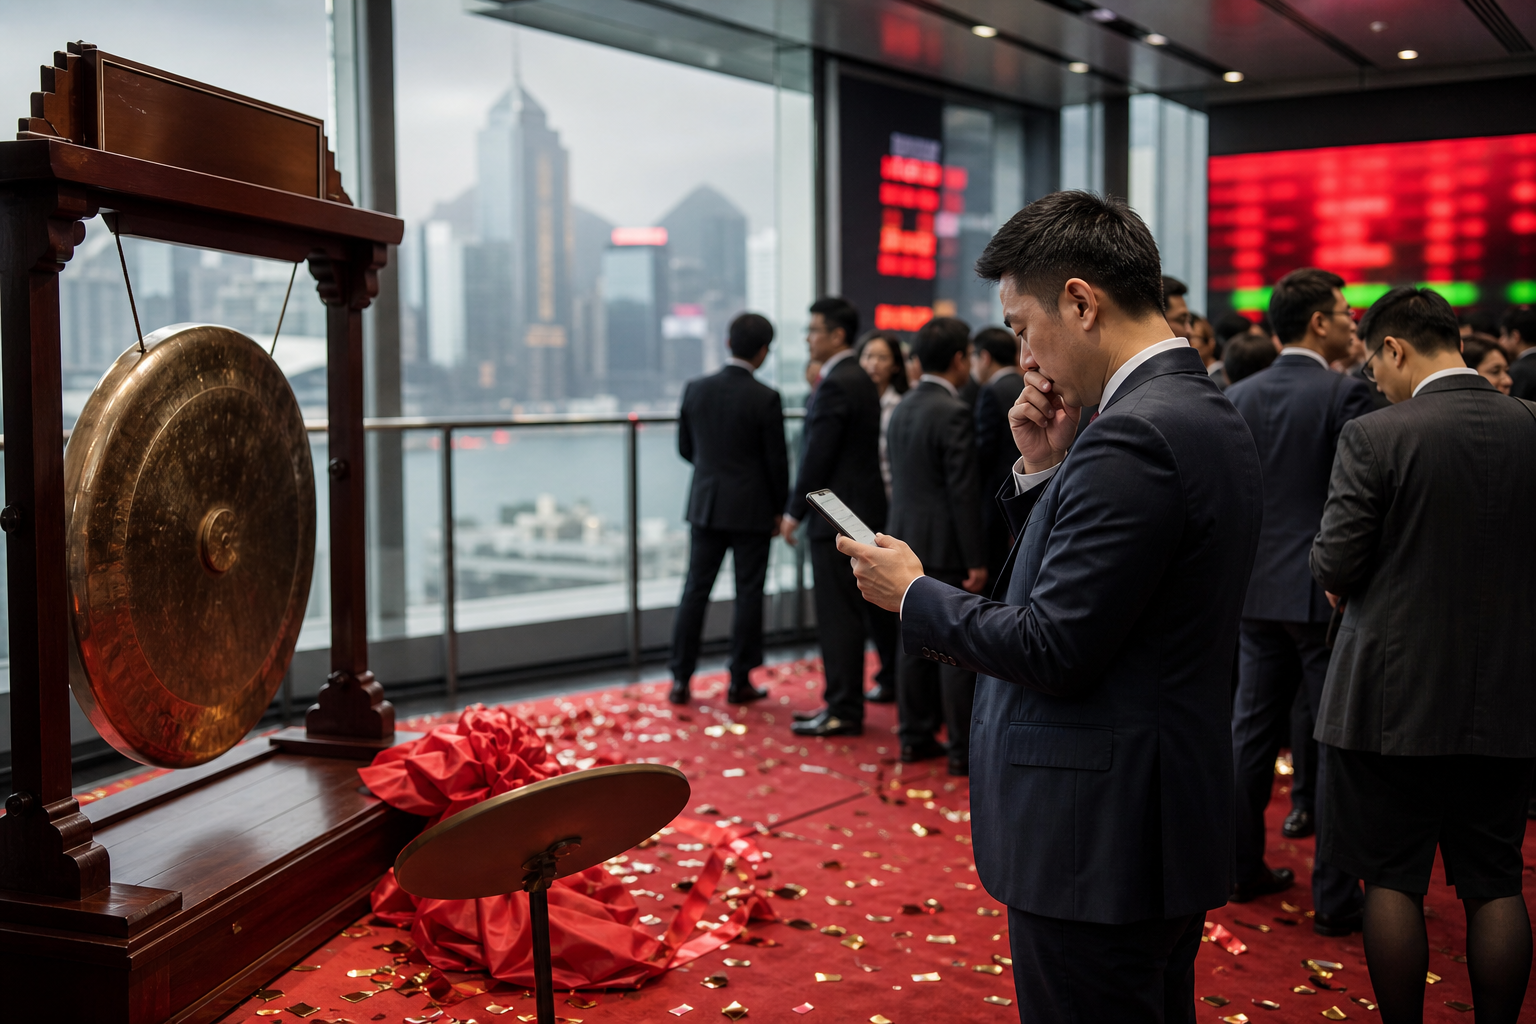
Shein започна търговия на борсата в Хонконг със спад от около 10%, въпреки че първичното предлагане набра приблизително 1.7 млрд. долара при цена 48.56 хонконгски долара за акция. AP описва дебюта като едно от големите листвания за Хонконг през годината, но и като тест за бизнес модел, който дълго време разчиташе на свръхбърза доставка, ниски цени и глобална регулаторна сива зона. Пазарът прие листването, но не и безусловно.
Първият проблем е оценката. Shein беше възприемана като компания с технологична скорост и търговски мащаб, но публичният пазар гледа по-строго на маржовете, митата и устойчивостта на растежа. Когато акциите падат още в първия ден, това не означава автоматично провален бизнес. Означава, че инвеститорите не искат да плащат стара частна оценка за нов публичен риск. Разликата между частния и публичния капитал отново става видима.
Вторият проблем е регулаторният натиск. Краят на митнически облекчения за нискостойностни пратки в САЩ и ЕС удря основното предимство на евтините директни доставки от Китай. Европейски проверки за незаконни продукти и по-строги правила за онлайн платформи допълват натиска. Когато бизнесът печели от скорост и ниска цена, всеки нов контрол върху произход, продуктова безопасност, данни или трудови стандарти може да промени икономиката на модела.
Третият проблем е геополитическата идентичност. Shein премести централата си в Сингапур, но листването в Хонконг и операционните корени в Гуандун показват, че инвеститорите не могат да отделят компанията от китайската производствена екосистема. Това е сила, защото веригата за малки партиди и бърза реакция е трудно копируема. Но е и риск, защото политиката към Китай, митата и регулаторните изисквания в Европа и САЩ стават част от оценката.
За Хонконг листването е добра новина, защото борсата има нужда от големи международно разпознаваеми имена. AP посочва силна година за IPO пазара там и значителна опашка от кандидати. Но самият спад на Shein показва, че възстановяването на емисионната активност не означава автоматично връщане на безкритичен апетит. Пазарът може да финансира големи компании, но ще иска отстъпка за политически и регулаторен риск.
За българските инвеститори темата е полезна, защото много глобални фондове държат азиатски потребителски и технологични компании. Един IPO дебют като този влияе върху начина, по който се оценяват други частни кандидати за борсата. Ако инвеститорите наказват модел с висока разпознаваемост, но спорна регулаторна устойчивост, по-малките компании с подобни зависимости ще трябва да предлагат по-ниска цена или по-добро разкриване.
Поуката за дребния инвеститор е да не гледа само размера на емисията. Голямо IPO не е гаранция за качество. Важно е защо компанията излиза на борсата, какви инвеститори получават ликвидност, какви са маржовете, колко устойчив е растежът и какви регулаторни разходи предстоят. При Shein въпросът не е дали хората купуват дрехи онлайн. Въпросът е дали моделът на ултраевтина скорост може да остане печеливш при по-скъпи мита, логистика и контрол.
Следващите седмици ще покажат дали спадът е само първоначална волатилност или по-дълбока преоценка. Ако акциите стабилизират и компанията даде убедителни данни за маржове, Хонконг ще получи силен сигнал за нов цикъл на листвания. Ако натискът продължи, Shein може да стане пример за границата между частния шум и публичната дисциплина.