SOpharmacy вече стига до всеки трети редовен клиент на аптека и показва мащаба на здравната търговия
Мрежата от 249 аптеки, 54 града и над 1 млн. онлайн посетители месечно прави аптечния пазар важен потребителски индикатор.
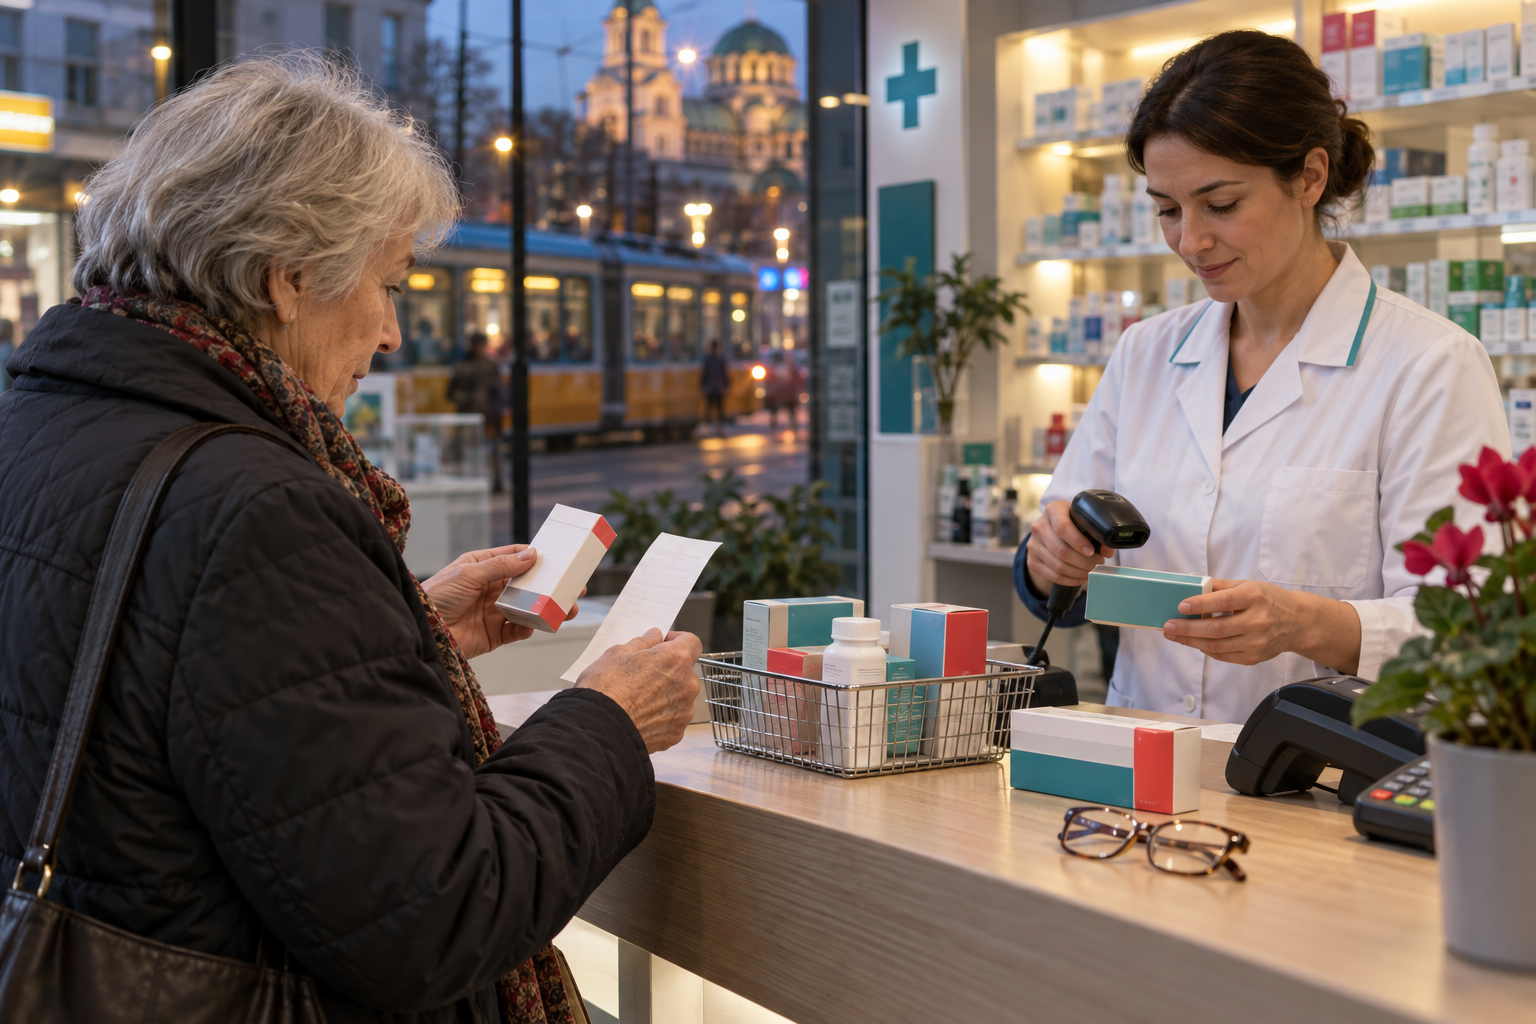
Данните за присъствието на SOpharmacy на българския аптечен пазар са повече от корпоративна самопрезентация. Според национално представително проучване, цитирано от компанията, всеки трети българин, който редовно посещава аптека, избира нейни обекти. Мрежата включва 249 аптеки в 54 града, а около 3,8 млн. души живеят в населени места с поне един обект на бранда.
За потребителите аптеката е една от най-честите точки на контакт със здравната система. Тя е място за лекарства, продукти без рецепта, консултация, лична грижа и все по-често дигитална проверка на наличности. Когато една мрежа достигне такъв мащаб, тя започва да влияе върху достъпа, ценовите очаквания, наличностите и поведението на домакинствата при здравни разходи.
Новината е важна и за инвеститорите, защото здравната търговия е защитен, но не безрисков сектор. Хората не спират да купуват лекарства при икономическо забавяне, но могат да променят избора между маркови продукти, генерици, добавки, козметика и онлайн поръчки. Инфлацията в здравните разходи се усеща силно при пенсионери и хронично болни, които имат по-малък бюджетен буфер.
SOpharmacy посочва и над 1 млн. онлайн посетители месечно, както и възможност в сайта и приложението да се проверяват над 15 000 продукта без рецепта. Това показва, че аптечната конкуренция вече не е само локация на ъгъла. Тя е наличност, дигитален каталог, логистика, доверие в фармацевта и връзка между физически и онлайн канал.
Между 2023 и 2025 г. компанията казва, че е инвестирала близо 20 млн. евро във фармацевтична грижа. За пазара това означава капиталова надпревара: по-големите вериги могат да инвестират в системи, обучение, складове и клиентски програми, докато по-малките аптеки се конкурират с близост, личен контакт и специализирано обслужване. Рискът е концентрацията да подобрява ефективността, но да намалява разнообразието на независимите участници.
За пенсионерите темата е особено чувствителна. Лекарствата и продуктите за хронични състояния са разход, който не може лесно да се отложи. Ако по-големите мрежи успяват да държат по-добри наличности и да дават ясна информация, това е плюс. Ако обаче пазарът се концентрира без достатъчна конкуренция, ценовият натиск може да стане по-труден за потребителя.
За публичните компании и фондовете, които имат експозиция към здравеопазване, търговия или недвижими имоти, аптечната мрежа е индикатор за потребителски поток. Обекти в търговски центрове, квартални локации, онлайн посещения и партньорства с университети показват как здравната грижа се превръща в омниканална услуга. Това променя маржовете, нуждата от персонал и инвестициите в технологии.
Регулаторният контекст също не е за подценяване. Аптеките работят с чувствителни продукти, лични данни, ценообразуване, рецепти и професионална отговорност. Колкото по-голям става един участник, толкова по-важни са качеството на фармацевтичната консултация, защитата на данните и ясното разграничение между здравен съвет и търговско стимулиране.
За домакинствата изводът е да гледат аптечния избор като част от личния бюджет. Удобството е важно, но трябва да се сравняват цена, наличност, възможност за генерична алтернатива, условия за онлайн поръчка и качество на консултацията. Здравната търговия става голям бизнес, а големият бизнес трябва да се оценява не само по мащаб, а и по това дали прави достъпа по-добър за клиента. При стареещо население този достъп постепенно става социална инфраструктура.