Ребалансирането на S&P 500 напомня, че пасивното инвестиране също движи цени
Bloom Energy, Illumina и Everpure ще влязат в индекса преди търговията на 21 септември, заменяйки три по-слаби компонента.
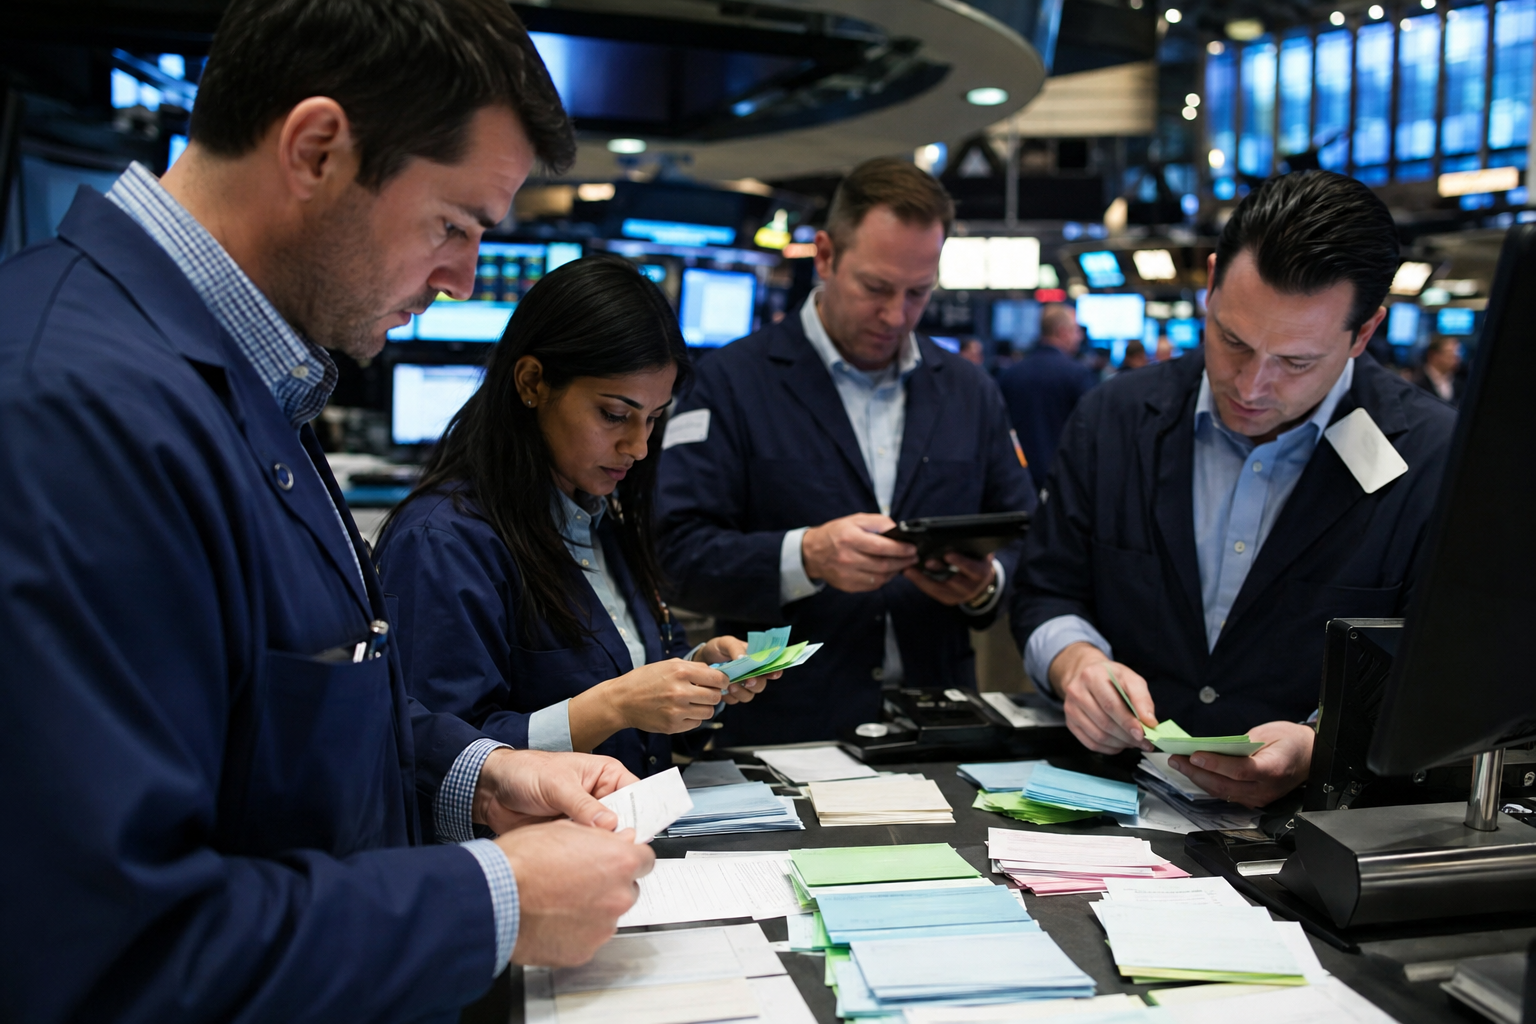
S&P Dow Jones Indices обяви, че Bloom Energy, Illumina и Everpure ще влязат в S&P 500 преди началото на търговията на 21 септември. Те ще заменят Molson Coors Beverage, Trade Desk и Builders FirstSource. Това е техническо ребалансиране, но за инвеститорите не е дребна новина. S&P 500 е гръбнакът на огромен обем пасивни фондове, ETF-и и бенчмарк стратегии, които трябва да се нагодят към новия състав.
Включването в индекса не прави една компания автоматично по-добър бизнес. То обаче променя търсенето на акциите ѝ, защото фондове, които следват индекса, купуват новите компоненти и продават изключените. Именно затова подобни решения често водят до движение още в следборсовата търговия. Пазарът предварително дисконтира очакваните пасивни потоци, а не само фундаменталните перспективи.
Секторният сигнал също е интересен. Bloom Energy е свързана с електрозахранване и горивни клетки, Illumina с ДНК секвениране, а Everpure с данни и съхранение. Индексът остава пазарно претеглен, но комитетните промени отразяват кои бизнеси вече са достатъчно големи, ликвидни и печеливши, за да заменят по-слаби представители. Това е бавен, но важен механизъм, чрез който структурата на американската икономика влиза в портфейлите.
За българските инвеститори новината има значение, защото много международни фондове и пенсионни портфейли имат директна или косвена експозиция към S&P 500. Когато индексът се променя, дори пасивният инвеститор не държи напълно статичен портфейл. Той държи методология, която периодично включва победители и изключва компании, които вече не пасват на критериите.
Рискът е инвеститорите да приемат index inclusion като гаранция за бъдеща доходност. Историята е по-сложна. Първоначалният поток може да повиши цената, но след това акциите отново се оценяват по приходи, маржове, баланс и очаквания. Ако една компания влиза в индекса след голямо поскъпване, част от добрата новина вече може да е в цената. При изключените компании натискът от продажби също не е непременно оценка за окончателен провал.
Следващото за наблюдение е как ще мине търговията около 21 септември и дали новите компоненти ще задържат повишения интерес след пасивните покупки. За дългосрочните инвеститори по-важният урок е дисциплина към концентрацията: индексите изглеждат прости, но методологията, ребалансирането и пасивните потоци реално пренареждат риска.