Ръстът на United Group е добра новина за Vivacom, но дългът остава ключовият ред
Групата отчита двуцифрен растеж и по-нисък ливъридж, докато българският телеком бизнес расте по-умерено.
United Group отчете резултати за първото полугодие на 2026 г. с ръст на приходите от 11% до 1.45 млрд. евро и увеличение на коригирания EBITDAal от 12% до 487.5 млн. евро. За българските читатели новината е пряко релевантна, защото групата стои зад Vivacom и част от медийните активи у нас. Това не е борсова история за българска акция, но е история за инфраструктура, цени, инвестиции и дълг.
Българският телеком бизнес на групата расте по-умерено. Money.bg посочва, че Vivacom отчита 4% ръст на приходите до 392.3 млн. евро и 3% ръст на коригирания EBITDAal до 163.7 млн. евро, докато капиталовите разходи намаляват с 14% до 56.5 млн. евро. Средният приход на потребител се повишава с 4%. Това е стабилен профил, но не е експлозивен растеж. Телекомите са зрял сектор, в който качеството на паричния поток често е по-важно от headline процентите.
United Group отчита и рефинансиране на облигации, което удължава матуритета към 2033 г., както и обратно изкупуване на част от облигации с падеж 2028 г. Това е важната връзка между корпоративната новина и инвеститорския риск. Телеком бизнесът може да е стабилен, но когато групата работи с голям дълг, условията на финансиране влияят пряко върху стойността за акционери и кредитори. По-дългият матуритет намалява краткосрочния натиск, но не премахва нуждата от дисциплина.
Нетният ливъридж 4.59 пъти показва защо пазарът гледа не само ръста на приходите, а и способността на групата да превръща EBITDA в свободни пари. При телекомуникации дългът често се оправдава с предвидими приходи, но конкуренцията, регулацията и технологичните цикли могат да променят тази предвидимост. За облигационерите въпросът е дали маржът и абонатната база остават достатъчно устойчиви, за да покриват лихви и бъдещи инвестиции.
За българските спестители Vivacom е пример как локална инфраструктура може да бъде част от международна капиталова структура. Дори ако човек не държи директно облигации на United Group, той може да има косвена експозиция през европейски кредитни фондове, пенсионни портфейли или глобални облигационни стратегии. Затова отчетите на големи регионални групи не са само корпоративна реклама; те са част от картината на кредитния риск в Европа.
Най-важният ред е капиталовата структура. Групата е рефинансирала облигации за 2.06 млрд. евро с падеж през 2033 г. и през август е изкупила облигации за 300 млн. евро с падеж 2028 г. Нетният ливъридж спада до 4.59 пъти от 4.67 пъти в края на март, а ликвидността включва 305.8 млн. евро парични средства и 384.9 млн. евро одобрени револвиращи линии. Това показва дисциплина, но и напомня, че бизнесът остава силно финансиран с дълг.
За инвеститорите в облигации и банки кредитори подобна компания се оценява през устойчивостта на паричния поток. Телеком мрежите имат предвидими приходи, но изискват постоянни инвестиции в оптика, мобилна инфраструктура, съдържание и обслужване. Ако капиталовите разходи се режат прекалено агресивно, краткосрочният паричен поток изглежда по-добре, но мрежовото качество може да пострада. Ако инвестициите останат високи, дългът изисква по-строг контрол.
За домакинствата връзката е през цените и конкуренцията. Растящ ARPU означава, че потребителите плащат повече средно или ползват по-скъпи пакети. Това може да е оправдано при по-добра свързаност, повече съдържание и по-качествена услуга. Но в среда на по-високи разходи семействата ще гледат внимателно телеком сметките. Тук инвестиционната новина има потребителско измерение.
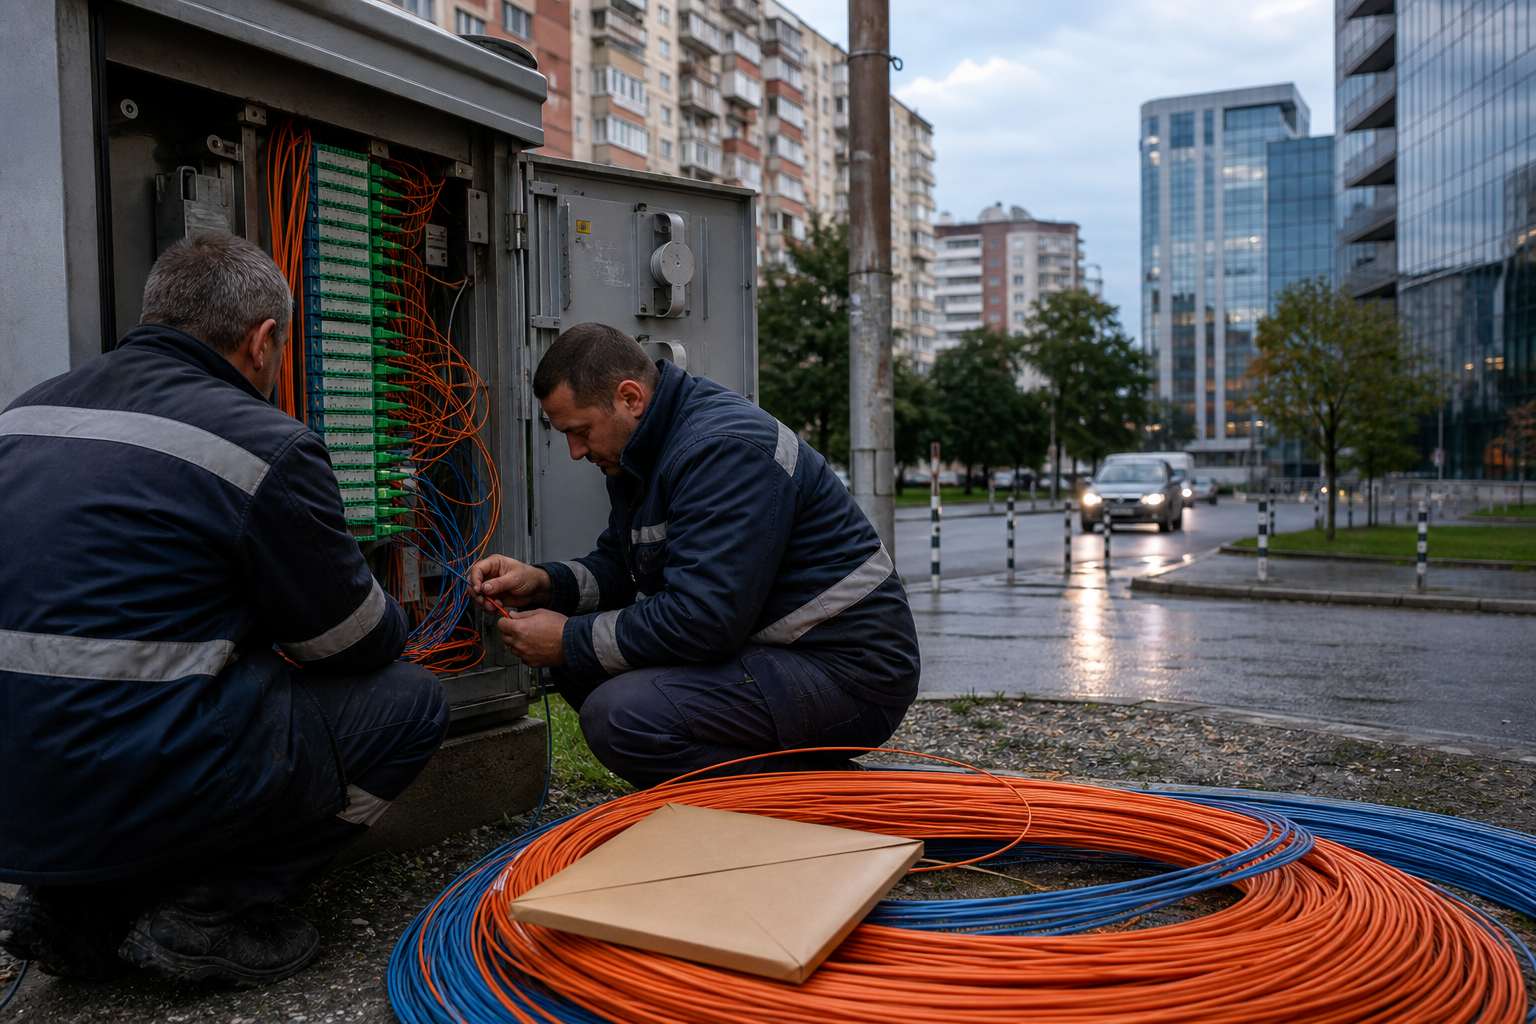
За България оптичната мрежа е част от по-широката икономическа инфраструктура. Ако Vivacom и конкурентите инвестират устойчиво, това помага на дистанционна работа, малък бизнес, облачни услуги и дигитални публични процеси. Но инфраструктурата е ценна само когато има реална конкуренция и прозрачни условия. Концентрацията в телекоми и медии трябва да се следи не само през приходи, а и през пазарно влияние.
Потребителската страна също не е второстепенна. Ръстът на средния приход от потребител показва, че телекомите успяват да монетизират повече услуги или по-високи пакети. Това е добре за приходите, но за домакинствата означава, че комуникационните разходи остават постоянна част от бюджета. Когато инфраструктурна услуга поскъпва или се пакетира по-агресивно, регулаторите и потребителите трябва да следят прозрачността на договорите.
Следващото за наблюдение е дали United Group ще продължи да намалява ливъриджа, без да спира инвестициите, и дали растежът на Vivacom ще остане подкрепен от реална мрежова експанзия. За спестителите и инвеститорите урокът е, че добрите оперативни проценти трябва да се четат заедно с дълга, падежите и капиталовите разходи.