Силният доклад за заетостта в САЩ върна страха от ново повишение на лихвите
Американската икономика добавя 162 хил. работни места през август, а пазарите повишават залозите за решение на Фед на 16 септември.
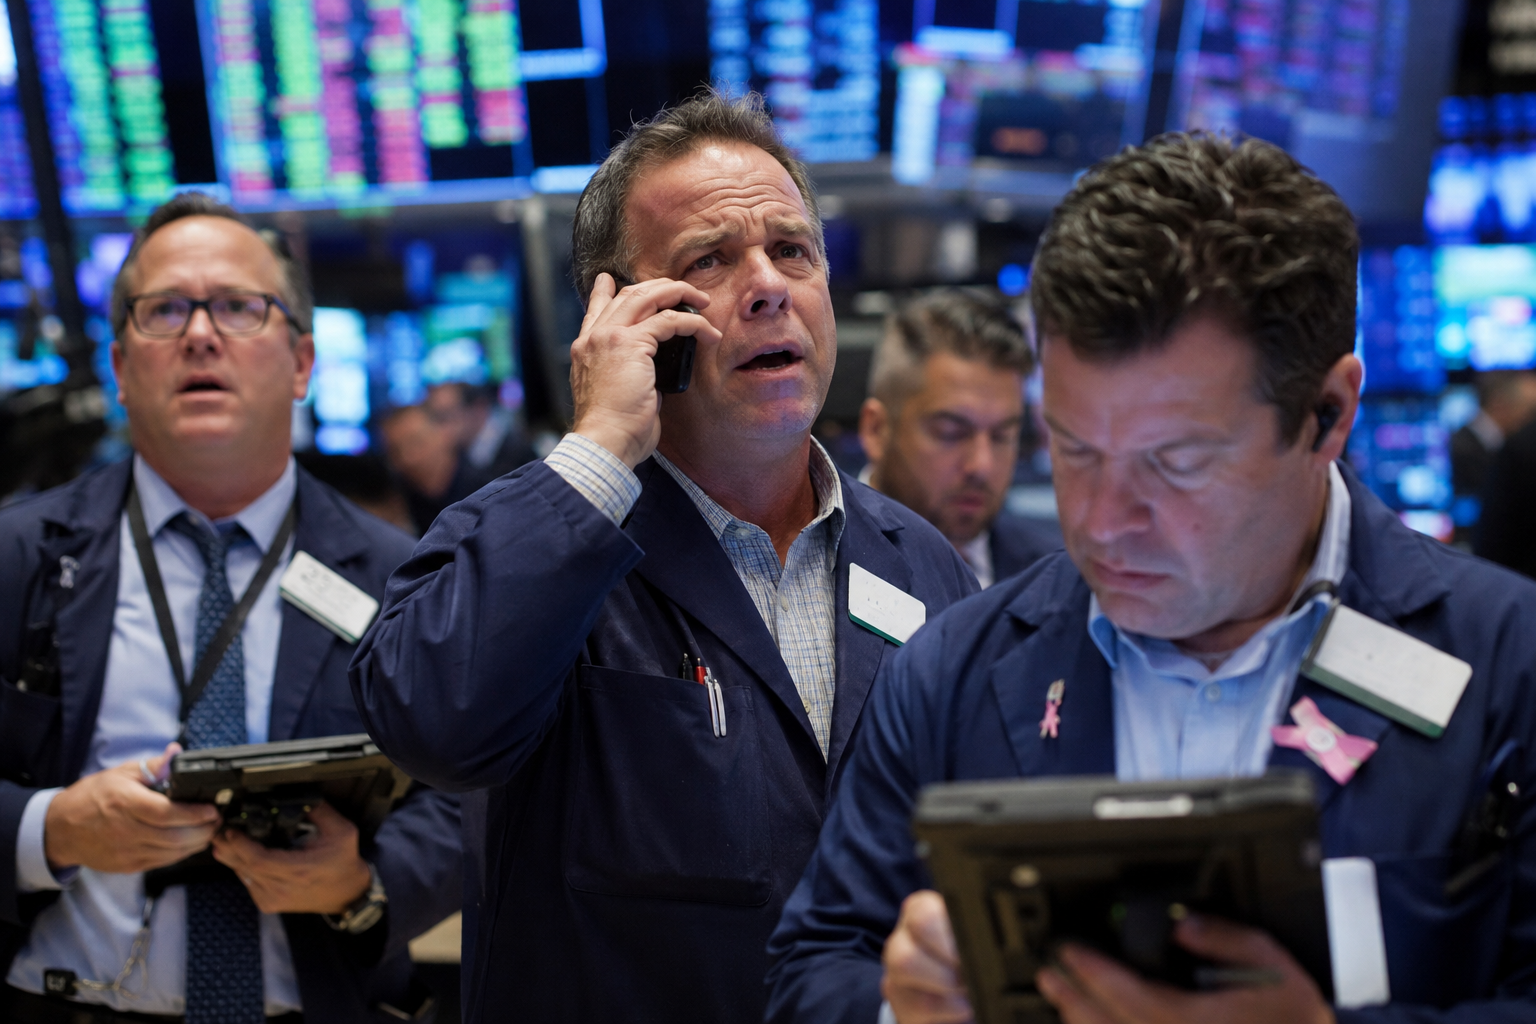
Американските акции отстъпиха, а доходността по държавните облигации се повиши, след като докладът за заетостта показа много по-силен от очаквания ръст на работните места. Associated Press съобщава, че работодателите са добавили 162 хил. работни места през август при очаквания за около 65 хил., а безработицата е останала 4,1%. Данните дават на Федералния резерв повече пространство да повиши лихвите, ако инфлацията остане над целта.
Пазарната реакция беше незабавна. S&P 500 спадна с 0,4%, Dow Jones Industrial Average с 0,5%, а Nasdaq Composite с 0,3%. Доходността по 10-годишните американски държавни облигации се повиши до 4,78%, а двегодишната доходност - до 4,37%. Това е класическият канал, през който една трудова статистика става портфейлен риск: по-силната икономика може да означава по-високи лихви, а по-високите лихви променят оценките на акции, облигации и кредити.
Според AP вероятността за повишение на лихвата през септември, измерена чрез CME FedWatch, се е увеличила до 60,4% след доклада. Следващата ключова дата е 11 септември, когато се очакват данните за потребителските цени, а заседанието на Фед приключва на 16 септември. Ако инфлацията не покаже достатъчно охлаждане, силният пазар на труда може да наклони баланса към ново затягане.
Проблемът за инвеститорите е, че добрата новина за работните места не е еднозначно добра новина за пазарите. Повече заетост подкрепя доходи и потребление, но ако икономиката е твърде силна при високи цени, централната банка може да предпочете по-скъпи пари. Това удря особено чувствително компании с високи оценки, дълги очаквани парични потоци или голяма зависимост от финансиране.
Енергийният фон прави картината по-тежка. AP отчита, че Brent се е повишил до 96,28 долара за барел, а американският петрол до 91,48 долара, след силна седмична поскъпване заради напрежението около Иран и Ормуз. Дизелът в САЩ достига 5,85 долара за галон, което е важно за транспортните разходи и цените на стоките. Така инфлационният риск идва едновременно от трудовия пазар и енергията.
Технологичните акции донякъде ограничиха спада, като AP посочва ръстове при Nvidia, AMD, Sandisk и Micron. Това обаче не отменя по-широката дилема. Ако пазарът разчита само на полупроводници и AI инфраструктура, докато доходността по облигациите се покачва, индексите стават по-зависими от малко на брой компании. За пенсионен или смесен фонд такава концентрация може да изглежда добре в добри седмици, но да повиши риска при едновременно разочарование в печалбите и лихвите.
Силният пазар на труда има и валутен ефект. Ако инвеститорите очакват Фед да остане по-строг от други централни банки, доларът и доларовите активи могат да получат подкрепа, но това променя валутния риск за европейски вложители. Българският инвеститор, който купува глобален фонд, често носи експозиция към американски акции, облигации и долар едновременно. При такава комбинация една статистика за работните места може да промени повече от една линия в портфейла.
За българските спестители тази история е обща, но не далечна. Глобалните облигационни доходности влияят върху еврооблигации, банково финансиране, международни фондове и оценките на технологични компании в портфейлите. Следващото за наблюдение е комбинацията от CPI на 11 септември и решението на Фед на 16 септември. Ако пазарът започне да приема нов цикъл на повишения като базов сценарий, рискът за смесените портфейли ще се повиши.