Петролното споразумение с Венецуела може да промени очакванията, но не и физическите барели веднага
AP описва сделка за достъп на САЩ до 65 млрд. барела резерви, но инфраструктурата и правната несигурност остават ключовите ограничения.
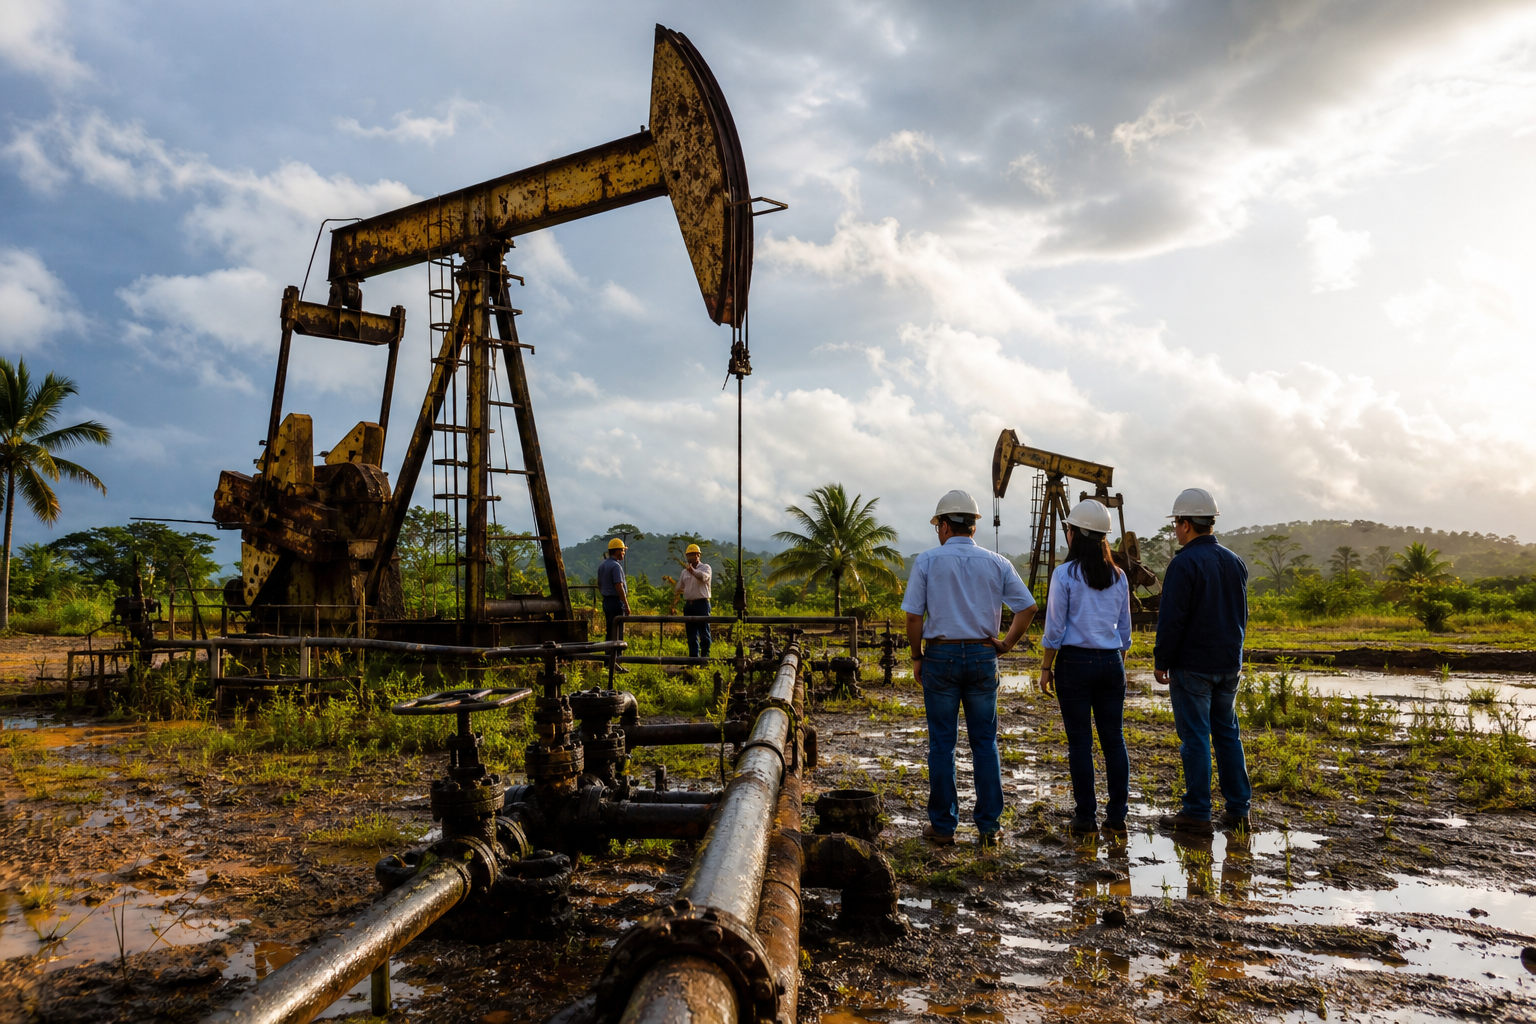
Сделката, описана от AP, за достъп на САЩ до големи петролни резерви във Венецуела е новина, която пазарите трябва да четат в два времеви хоризонта. В краткия хоризонт тя може да влияе на очакванията за бъдещо предлагане и на политическата премия в цената на петрола. В дългия хоризонт истинският въпрос е дали стареещата венецуелска инфраструктура, правната рамка, финансирането и международната легитимност ще позволят резервите да се превърнат в реален поток от барели.
За инфлацията разликата е съществена. Пазарът може да реагира психологически на 65 млрд. барела, но бензинът и дизелът не поевтиняват трайно от заглавие. Нужно е сондиране, ремонт на съоръжения, транспорт, обслужващи компании, застраховане и купувачи. Ако тези условия липсват, сделката остава обещание за бъдещо предлагане. Ако започнат да се подреждат, тя може да натисне надолу част от дългосрочните очаквания за петрол и да помогне срещу енергийната инфлация.
Българският спестител усеща тази тема през горивата, транспорта, храните, енергийно чувствителните компании и централните банки. По-ниска очаквана цена на петрола би облекчила част от инфлационния натиск и може да даде повече пространство на лихвената политика. Но ако споразумението създаде нови политически спорове, санкционни рискове или конфликт около собствеността върху активите, премията за риск може да остане. Затова не е достатъчно да се гледа обемът на резервите.
Тази публикация е общ fallback, защото по-силните текущи български пенсионни и фондови кандидати бяха или вече покрити, или твърде тънки. Тя не повтаря последните материали за Ормуз, газовите запаси или дневно поевтиняване на петрола. Новият първичен факт е конкретно американско-венецуелско споразумение за резерви и потенциална структура на контрол, което променя средносрочната карта на предлагането.
Следващото за наблюдение са реакциите на големите петролни компании, инвестиционните ангажименти, графикът за добив и евентуални съдебни или санкционни спорове. За портфейлите изводът е да се отделя краткосрочният ценови шум от реалните капацитети. Енергийната инфлация често се движи от очаквания, но се решава от инфраструктура. Докато тази инфраструктура не е възстановена, сделката е значима възможност, не завършен пазарен факт.
Има и геополитически слой, който пазарът трудно ценообразува. Венецуела не е просто нефтено находище; тя е държава с институционални спорове, санкционна история и години недоинвестиране. Дори при политическо отваряне добивът не се възстановява линейно. Нужно е доверие, че договорите ще бъдат спазени, че плащанията ще минават без санкционен риск и че чуждите компании могат да защитят капитала си. Без това резервите остават счетоводна възможност.
Точно затова ефектът върху портфейлите трябва да се оценява внимателно. Акциите на енергийни компании могат да реагират различно от авиокомпании, транспорт, химическа индустрия или потребителски бизнеси. Облигациите пък гледат инфлацията и лихвите. Ако инвеститорът сведе историята само до цена на барел, ще пропусне как една петролна сделка се разлива през разходи, маржове, валути и централнобанкови очаквания.
Историята е и предупреждение срещу прекалено механичното мислене за суровините. Големи резерви не означават лесно производство, както и политическа декларация не означава незабавна доставка. Пазарът ценообразува вероятности, срокове и доверие. За дългосрочния инвеститор по-важно е дали новото предлагане може да бъде устойчиво и евтино, а не дали заглавието изглежда голямо.
Следователно тази новина не е сигнал за еднопосочен залог върху по-евтин петрол. Тя е причина да се актуализира сценарната карта: повече потенциално предлагане, но и повече политическа несигурност. За спестителя това означава да следи дали инфлационните очаквания се охлаждат реално или пазарът само временно купува история за бъдещи доставки.